W listopadzie 2026 r. Europejska Agencja Środowiska (EEA) opublikowała coroczny raport Trends and projections in Europe 2026 (raport EEA nr 12/2026). To jeden z najważniejszych dokumentów, z których można się dowiedzieć, jak naprawdę zmieniają się emisje gazów cieplarnianych w UE, jak rośnie udział OZE i czy Europa zdąży z celami na 2030 r.
Dlatego przeczytałem ten 93-stronicowy dokument z perspektywy praktyka, który na co dzień przygotowuje karty informacyjne przedsięwzięć i raporty OOŚ. Poniżej znajdziesz najważniejsze liczby, wykresy z raportu, kilka infografik, które przygotowałem na jego podstawie, oraz moje wnioski dla inwestorów i autorów dokumentacji środowiskowej.
Wszystkie dane pochodzą z raportu EEA, chyba że wskazano inaczej. Dane za 2025 r. mają charakter wstępny (tzw. przybliżone inwentaryzacje i szacunki proxy). Mogą jeszcze ulec korekcie.
Raport EEA 2026 w pigułce
Przede wszystkim raport łączy trzy obszary: emisje gazów cieplarnianych, odnawialne źródła energii i efektywność energetyczną. Bazuje na danych przekazanych przez wszystkie 27 państw członkowskich, pięć pozostałych krajów członkowskich EEA oraz dziewięć stron Wspólnoty Energetycznej.
Co istotne, rok 2025 jest symboliczny. To półmetek między początkiem XXI wieku a celem neutralności klimatycznej w 2050 r. Jednocześnie od roku 2030 dzieli nas już tylko pięć lat.
Najkrócej mówiąc, raport ma dwa oblicza. Pierwsze jest optymistyczne: UE od lat obniża emisje, a gospodarka mimo to rośnie. Drugie jest niepokojące: w latach 2024–2025 tempo redukcji wyraźnie spadło. Przy obecnej dynamice cel na 2030 r. będzie trudny do osiągnięcia.
Cele klimatyczne i energetyczne UE – punkt odniesienia
Żeby zrozumieć wyniki, trzeba pamiętać, do czego są porównywane. Europejskie prawo o klimacie (rozporządzenie (UE) 2021/1119) zobowiązuje UE do redukcji emisji netto o co najmniej 55% do 2030 r. względem 1990 r. Celem końcowym jest neutralność klimatyczna w 2050 r.
W marcu 2026 r. przyjęto nowelizację tego aktu. Wprowadziła ona prawnie wiążący cel pośredni: redukcję emisji o 90% do 2040 r. Z tego 85% ma pochodzić z działań krajowych, a do 5% mogą stanowić międzynarodowe jednostki redukcji emisji.
Obok celu klimatycznego obowiązują cele energetyczne na 2030 r.:
- co najmniej 42,5% energii ze źródeł odnawialnych w końcowym zużyciu energii brutto (z ambicją 45%),
- końcowe zużycie energii (FEC) nie wyższe niż 763 Mtoe (cel wiążący),
- zużycie energii pierwotnej (PEC) nie wyższe niż 992,5 Mtoe (cel indykatywny).
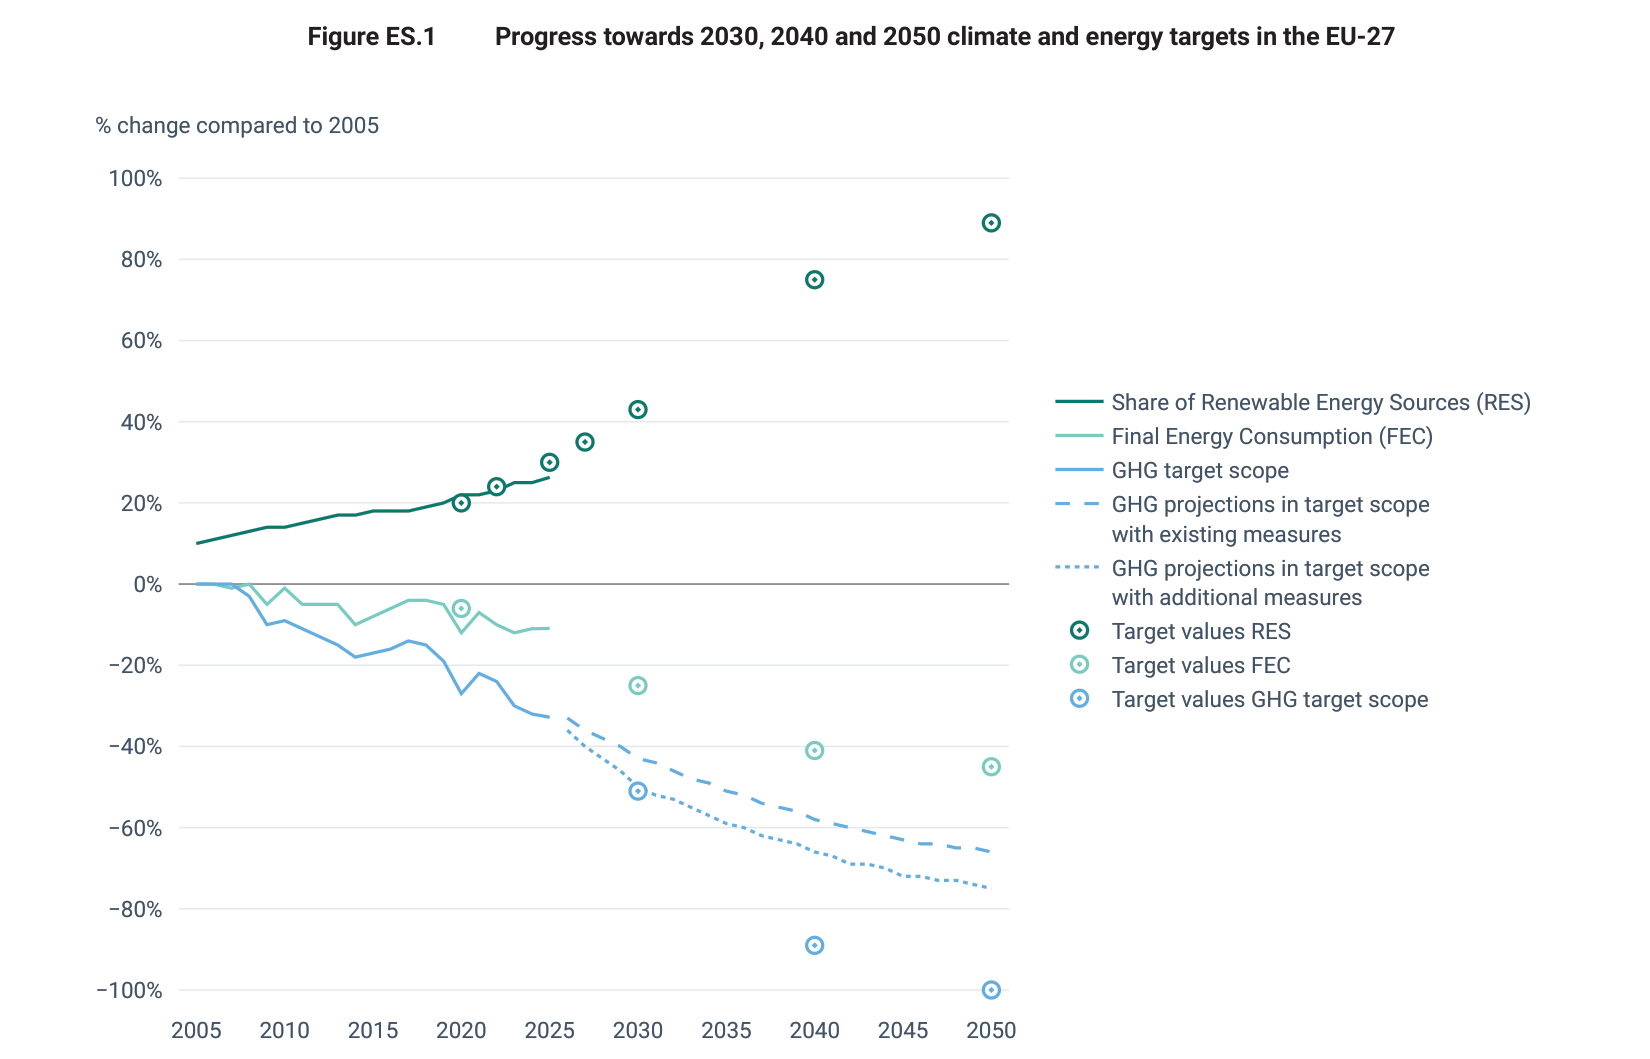
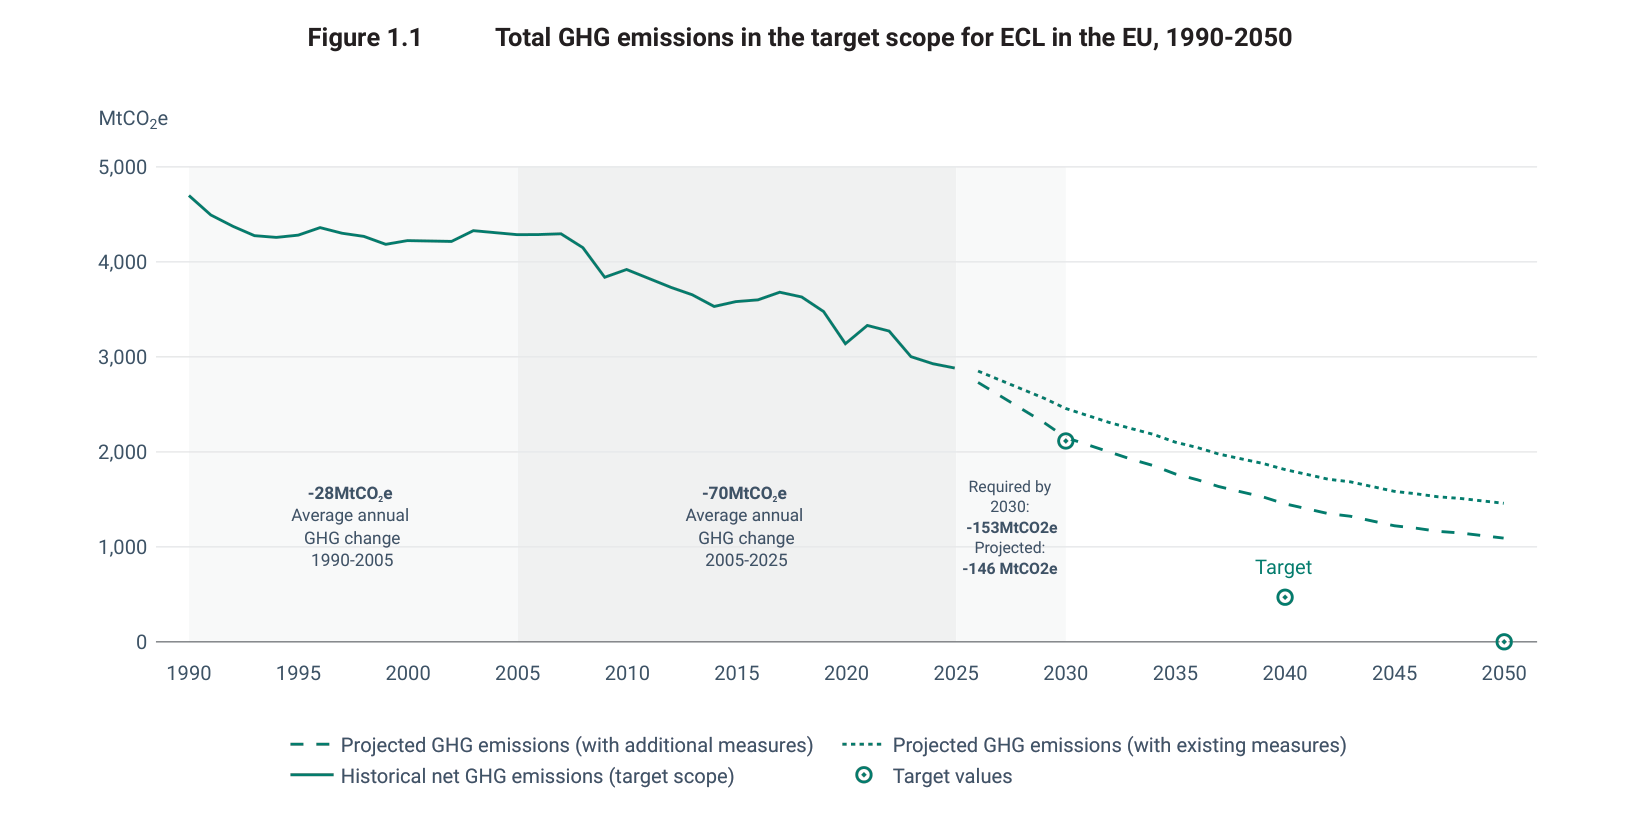
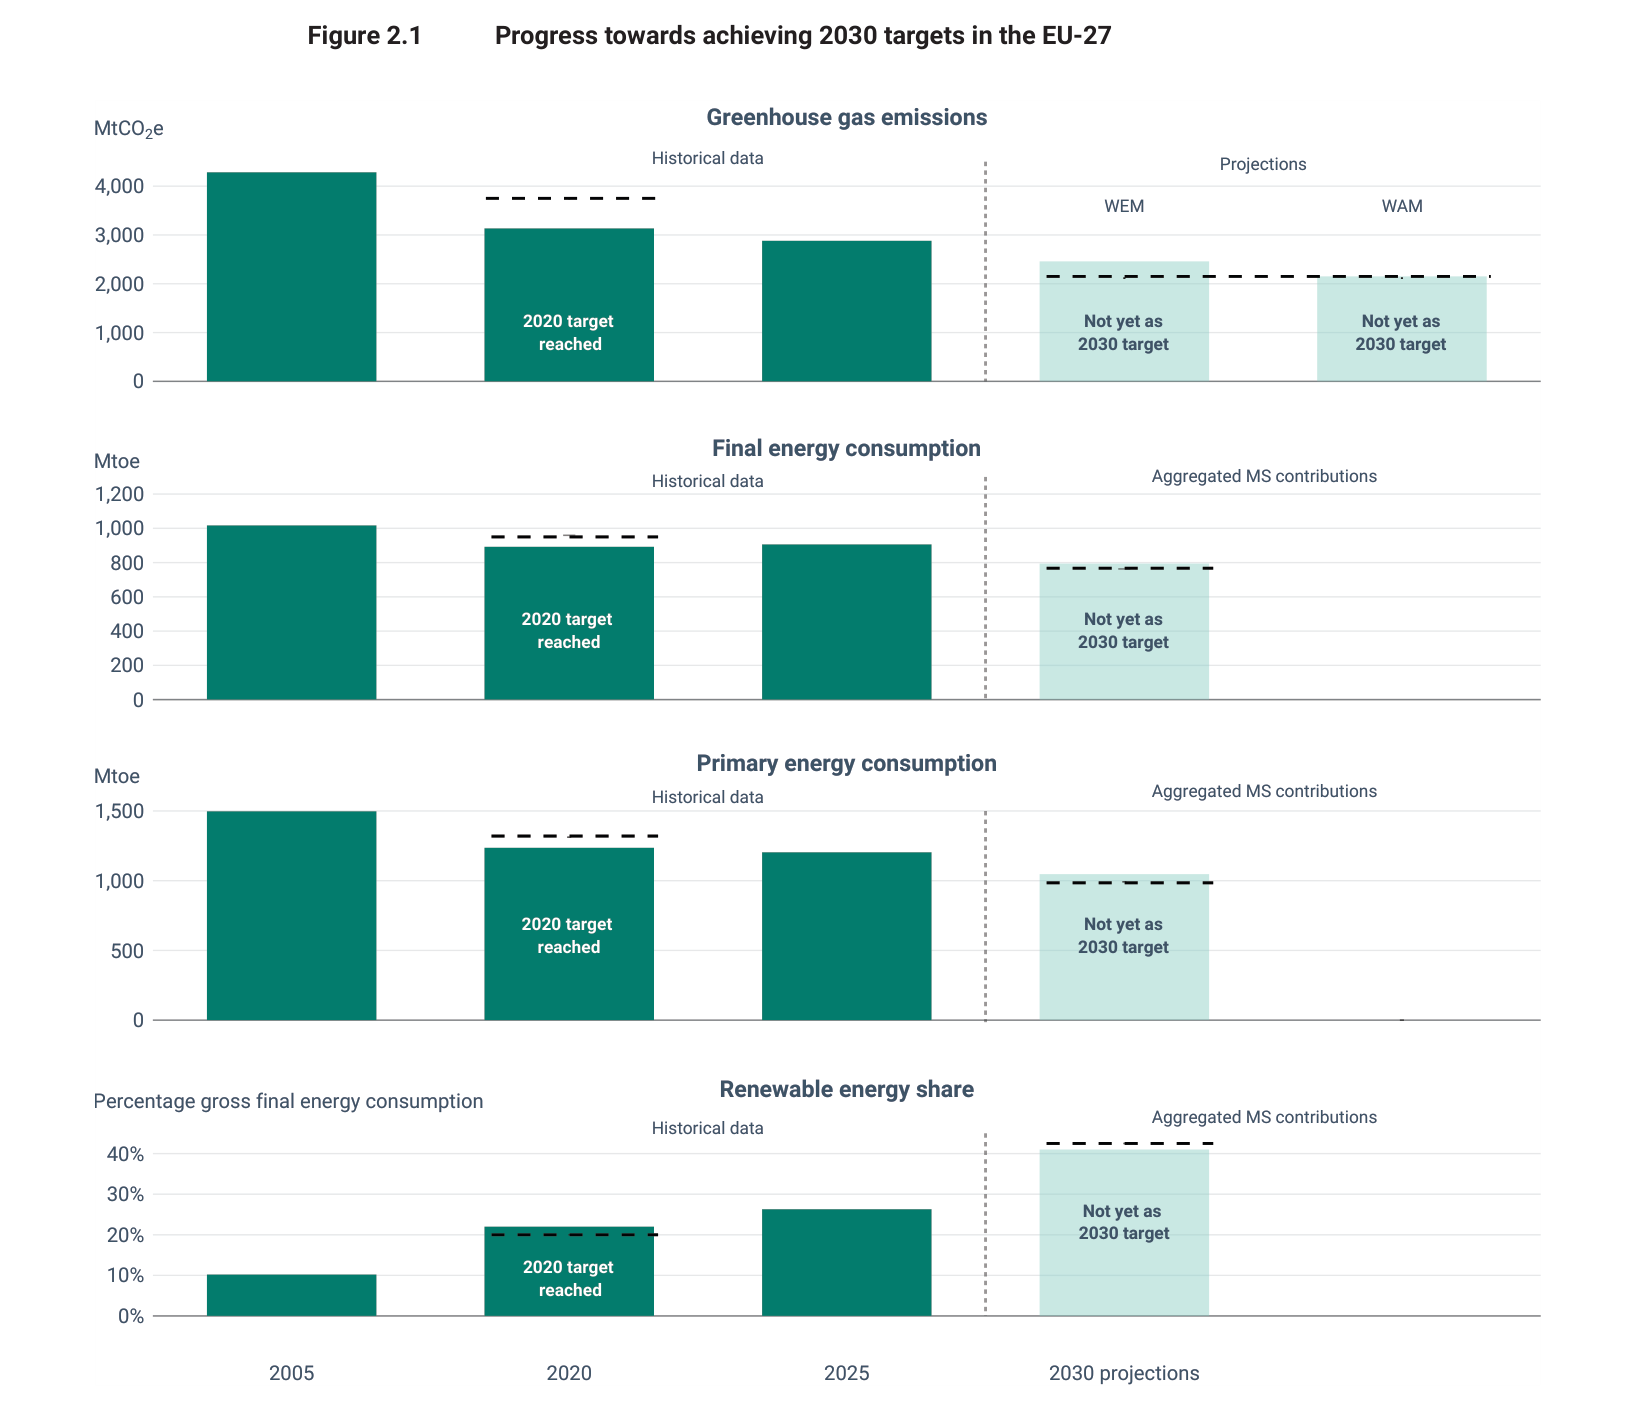
Poniższy wykres dobrze pokazuje skalę wyzwania. Linia emisji w scenariuszu z dodatkowymi działaniami zbliża się do celu na 2030 r. Po 2030 r. luka między prognozami a ścieżką do neutralności wyraźnie się jednak powiększa.
Emisje gazów cieplarnianych w UE – 39% mniej niż w 1990 r.
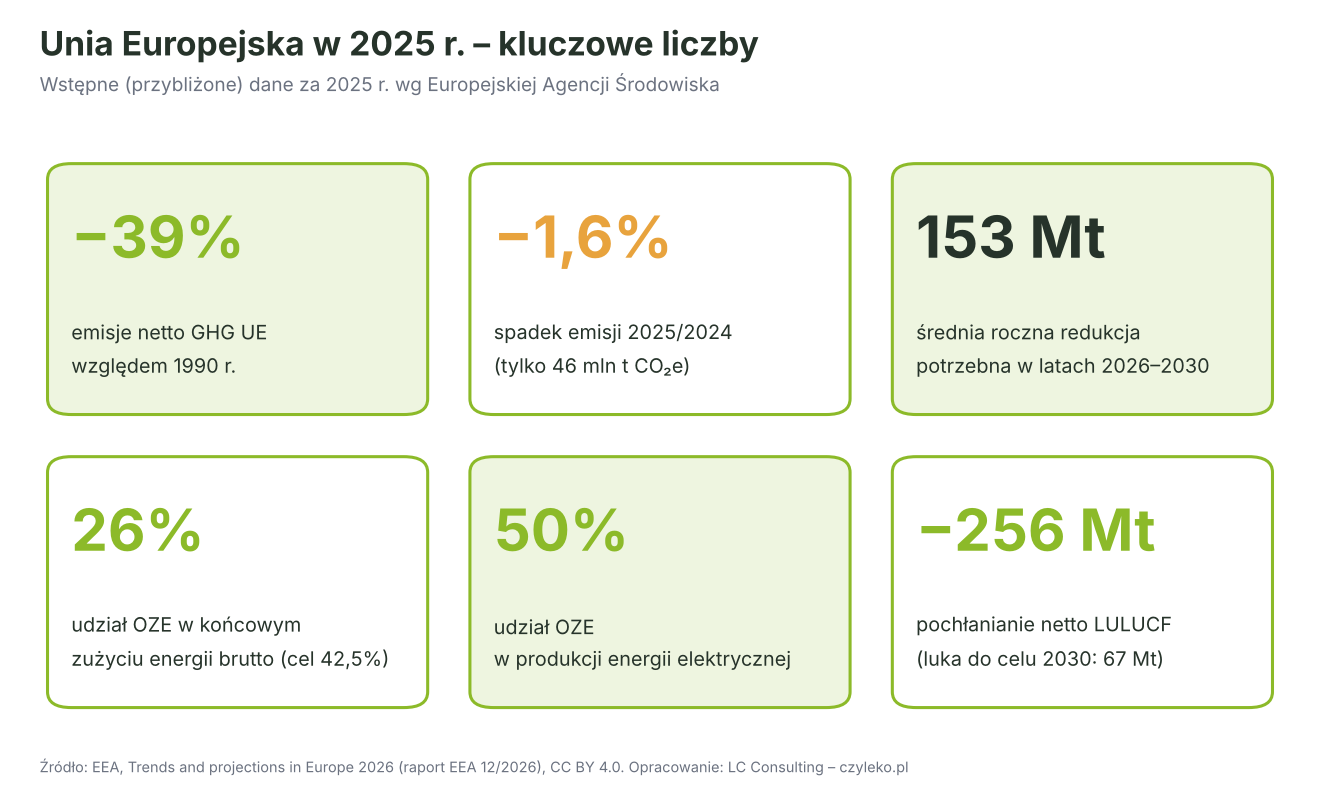
Według wstępnych danych emisje netto w UE (z sektorem LULUCF oraz transportem międzynarodowym objętym prawem UE) były w 2025 r. o około 39% niższe niż w 1990 r. W tym samym okresie PKB wzrósł o ponad 70%, a liczba ludności o ponad 8%.
Dlatego to mocny argument w dyskusji o tym, czy ochrona klimatu „zabija” gospodarkę. Dane EEA pokazują wyraźne rozdzielenie (ang. decoupling) wzrostu gospodarczego i emisji.
Od 2005 r. emisje spadły o 33%, końcowe zużycie energii o 11%, a wartość dodana brutto wzrosła o 31%. Przyspieszenie zbiegło się z uruchomieniem systemu handlu uprawnieniami do emisji (EU ETS) w 2005 r.
Hamowanie w latach 2024–2025
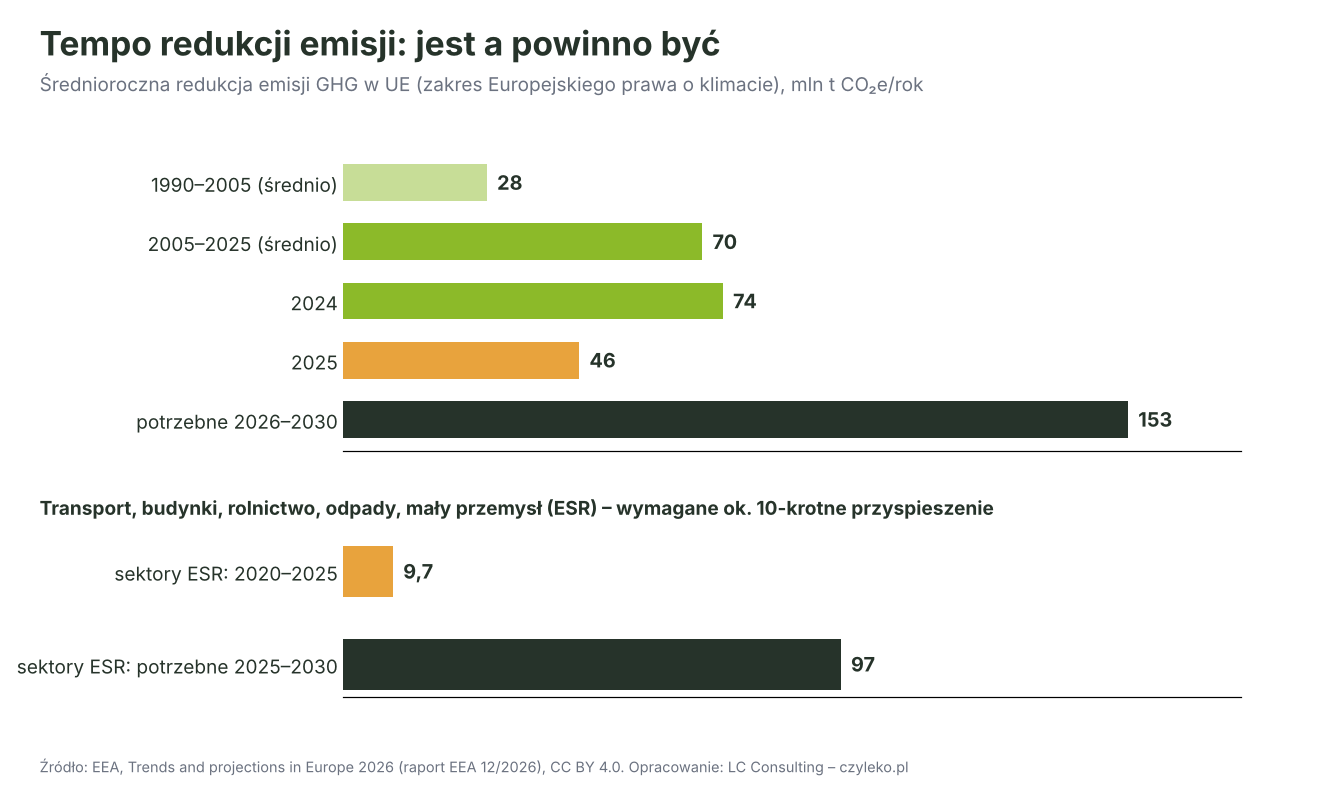
Średnia roczna redukcja emisji wzrosła z 28 mln t CO₂e w latach 1990–2005 do 70 mln t CO₂e w latach 2005–2025. W 2024 r. emisje spadły o 74 mln t CO₂e, ale w 2025 r. już tylko o 46 mln t CO₂e, czyli o 1,6%.
Tymczasem do osiągnięcia celu 55% potrzebna jest średnia redukcja rzędu 153 mln t CO₂e rocznie w latach 2026–2030. To ponad 5% rocznie. Innymi słowy, w ciągu pięciu lat trzeba zrobić tyle, ile wcześniej zajęło około dwudziestu lat.
Prognozy państw członkowskich: 48% czy 54%?
Prognozy przekazane przez państwa członkowskie w 2025 i 2026 r. (na podstawie art. 18 rozporządzenia (UE) 2018/1999 w sprawie zarządzania unią energetyczną) dają dwa obrazy.
Przy uwzględnieniu wyłącznie działań już przyjętych (scenariusz WEM) UE osiągnęłaby w 2030 r. redukcję o 48%. Po doliczeniu działań planowanych, ale jeszcze nieuchwalonych (scenariusz WAM), wynik wzrasta do 54%. To tylko jeden punkt procentowy od celu.
Jednak haczyk polega na tym, że około 6,5 punktu procentowego tej prognozy opiera się na działaniach, które wciąż istnieją tylko na papierze. Po 2030 r. luka rośnie: w scenariuszu WEM redukcja wyniosłaby 61% w 2040 r. i 69% w 2050 r. EEA zaznacza jednak, że prognozy nie uwzględniają jeszcze pełnych ram polityki po 2030 r.
Które sektory ciągną w dół, a które hamują?
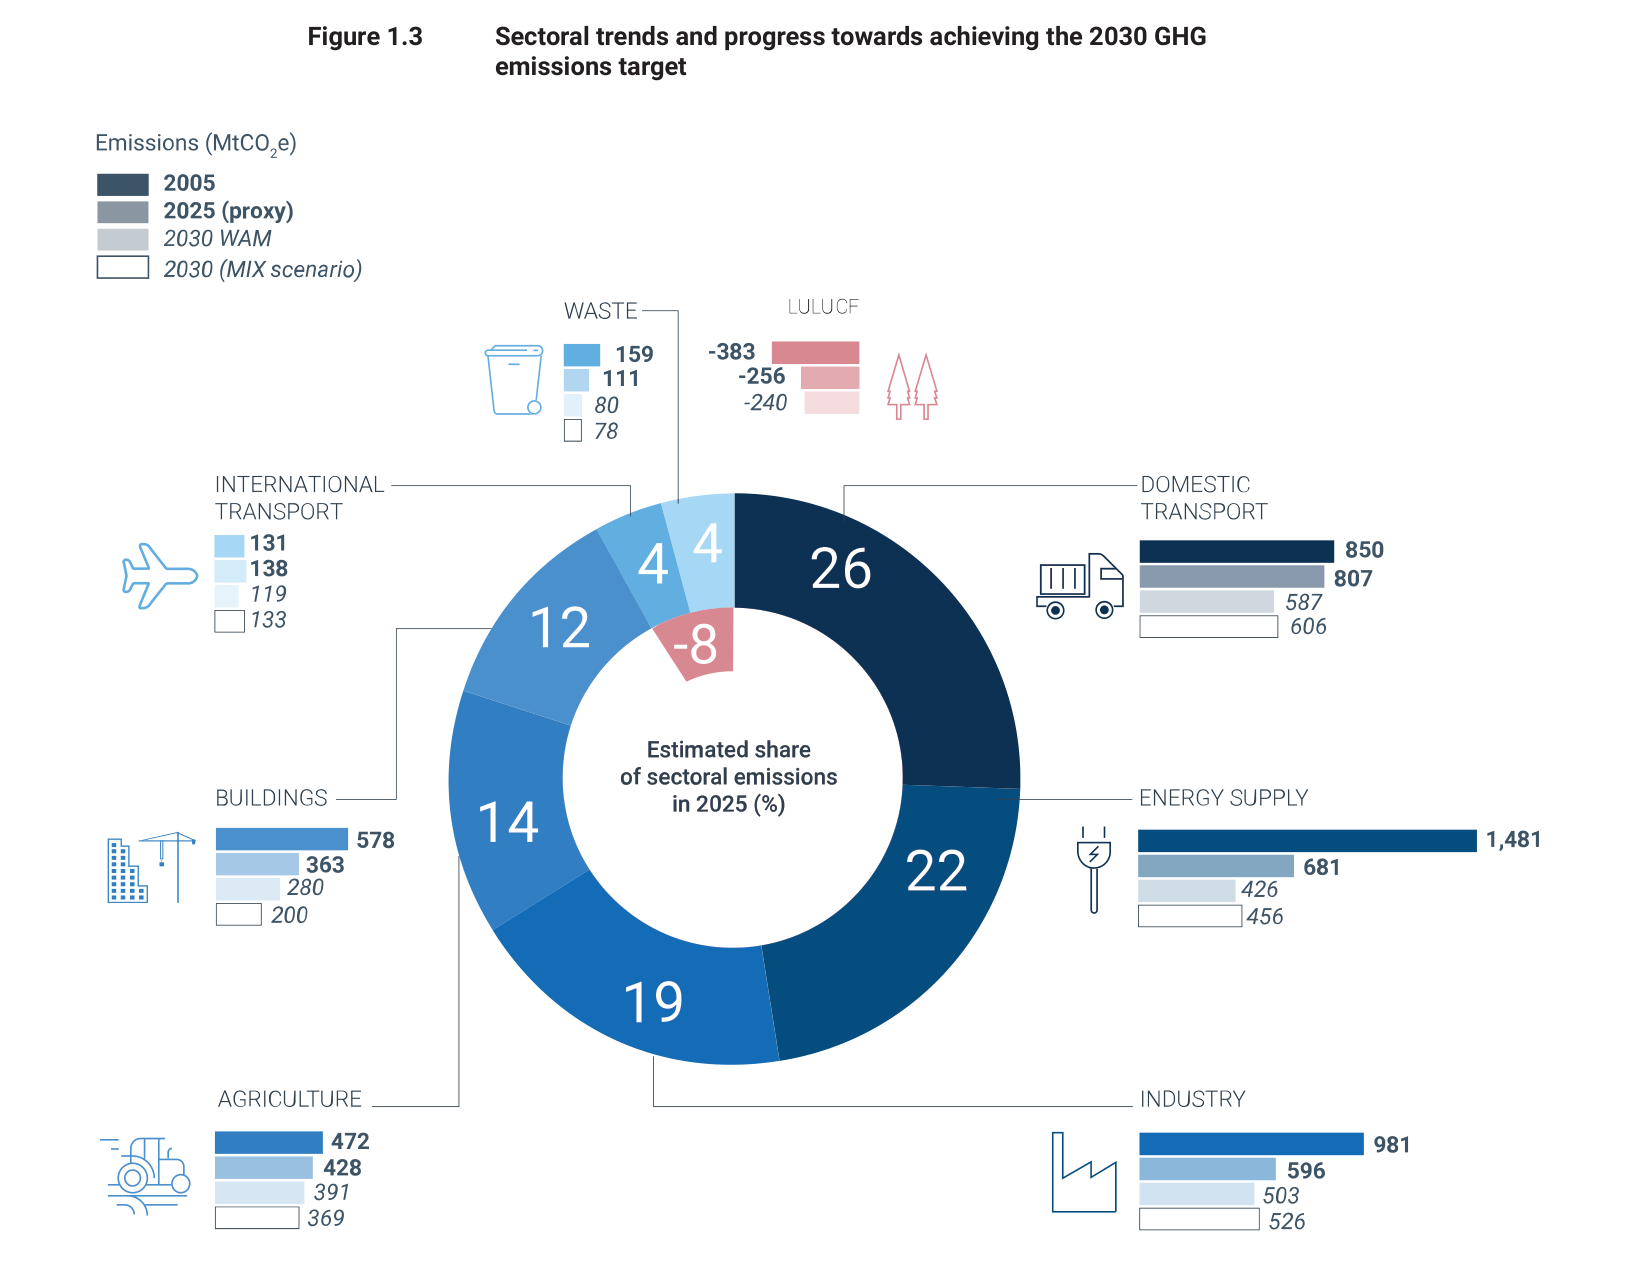
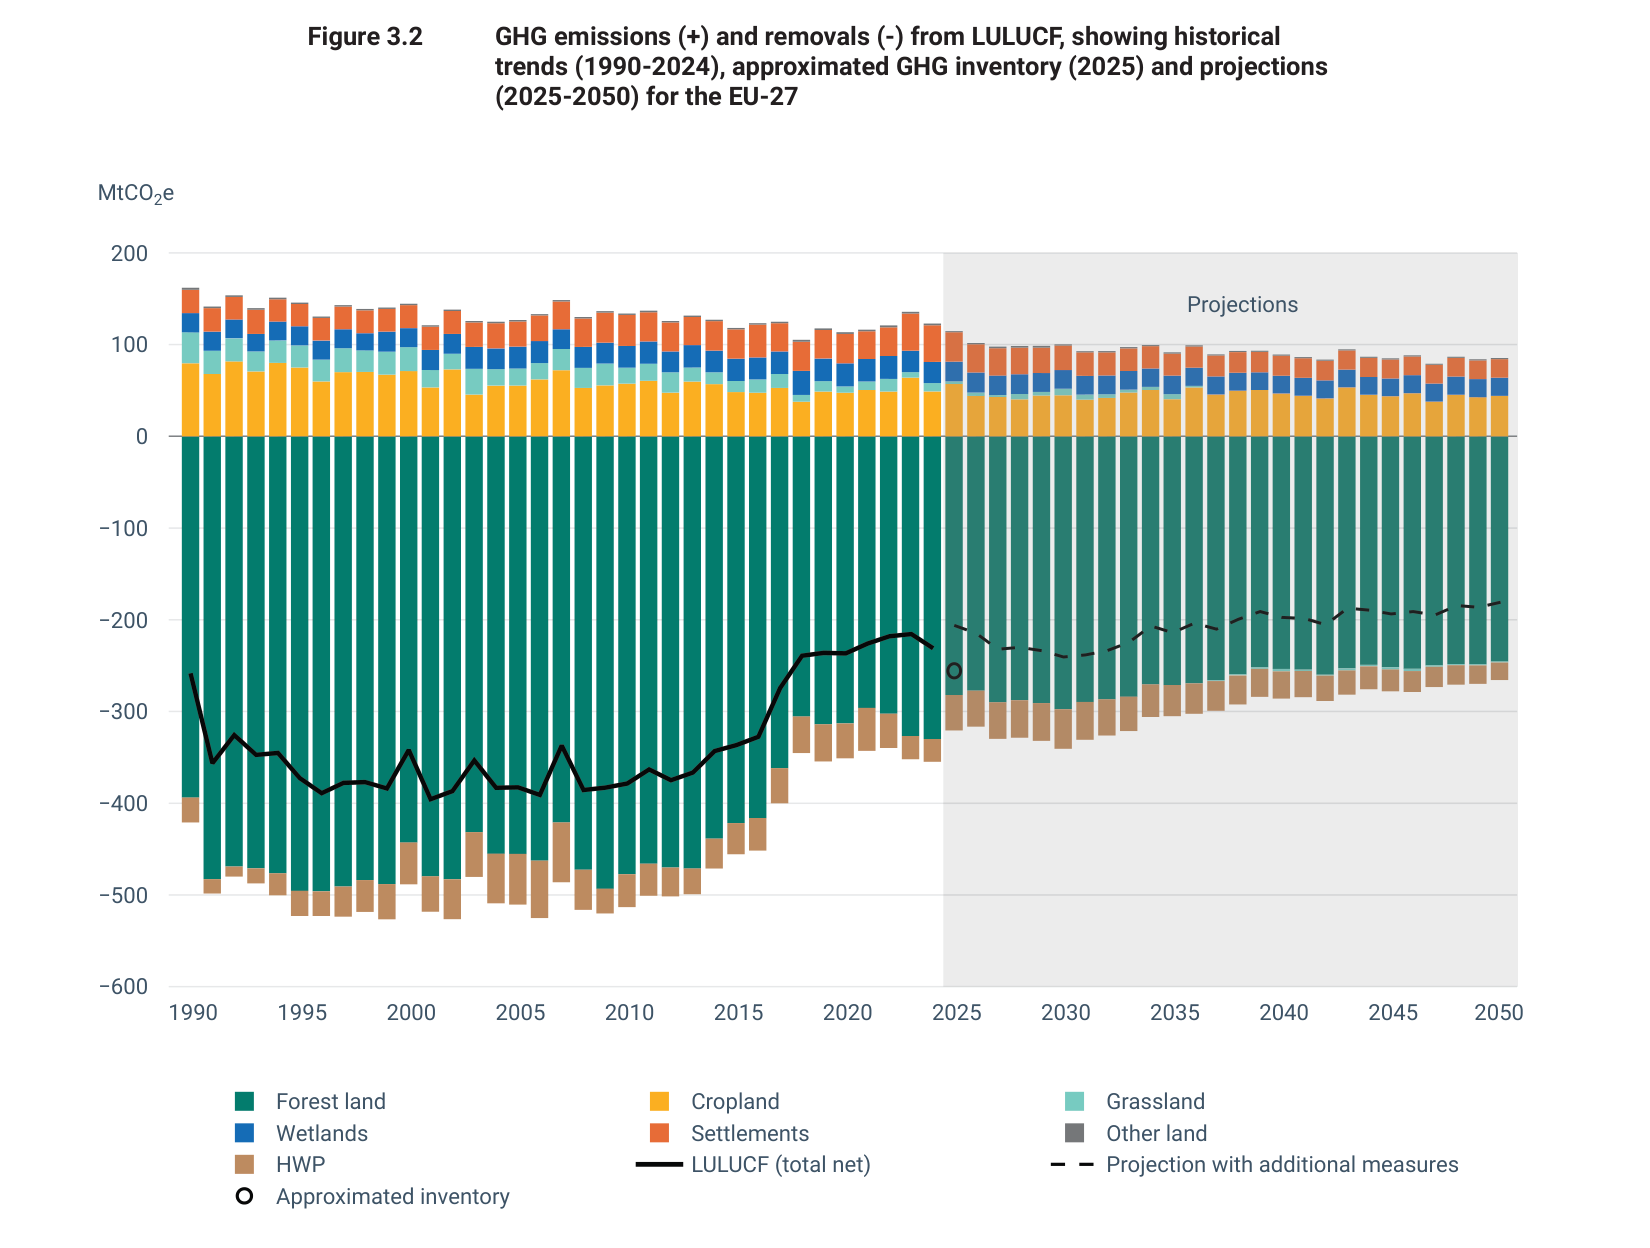
Rok 2025 przyniósł nieoczekiwaną zmianę. Największy spadek emisji netto nie dotyczył tym razem energetyki, lecz sektora LULUCF (użytkowanie gruntów, zmiana użytkowania gruntów i leśnictwo). Pochłanianie netto zwiększyło się o 25 mln t CO₂e, podczas gdy emisje z zaopatrzenia w energię spadły o 8 mln t CO₂e. Dobrze wypadł też przemysł (−15 mln t CO₂e).
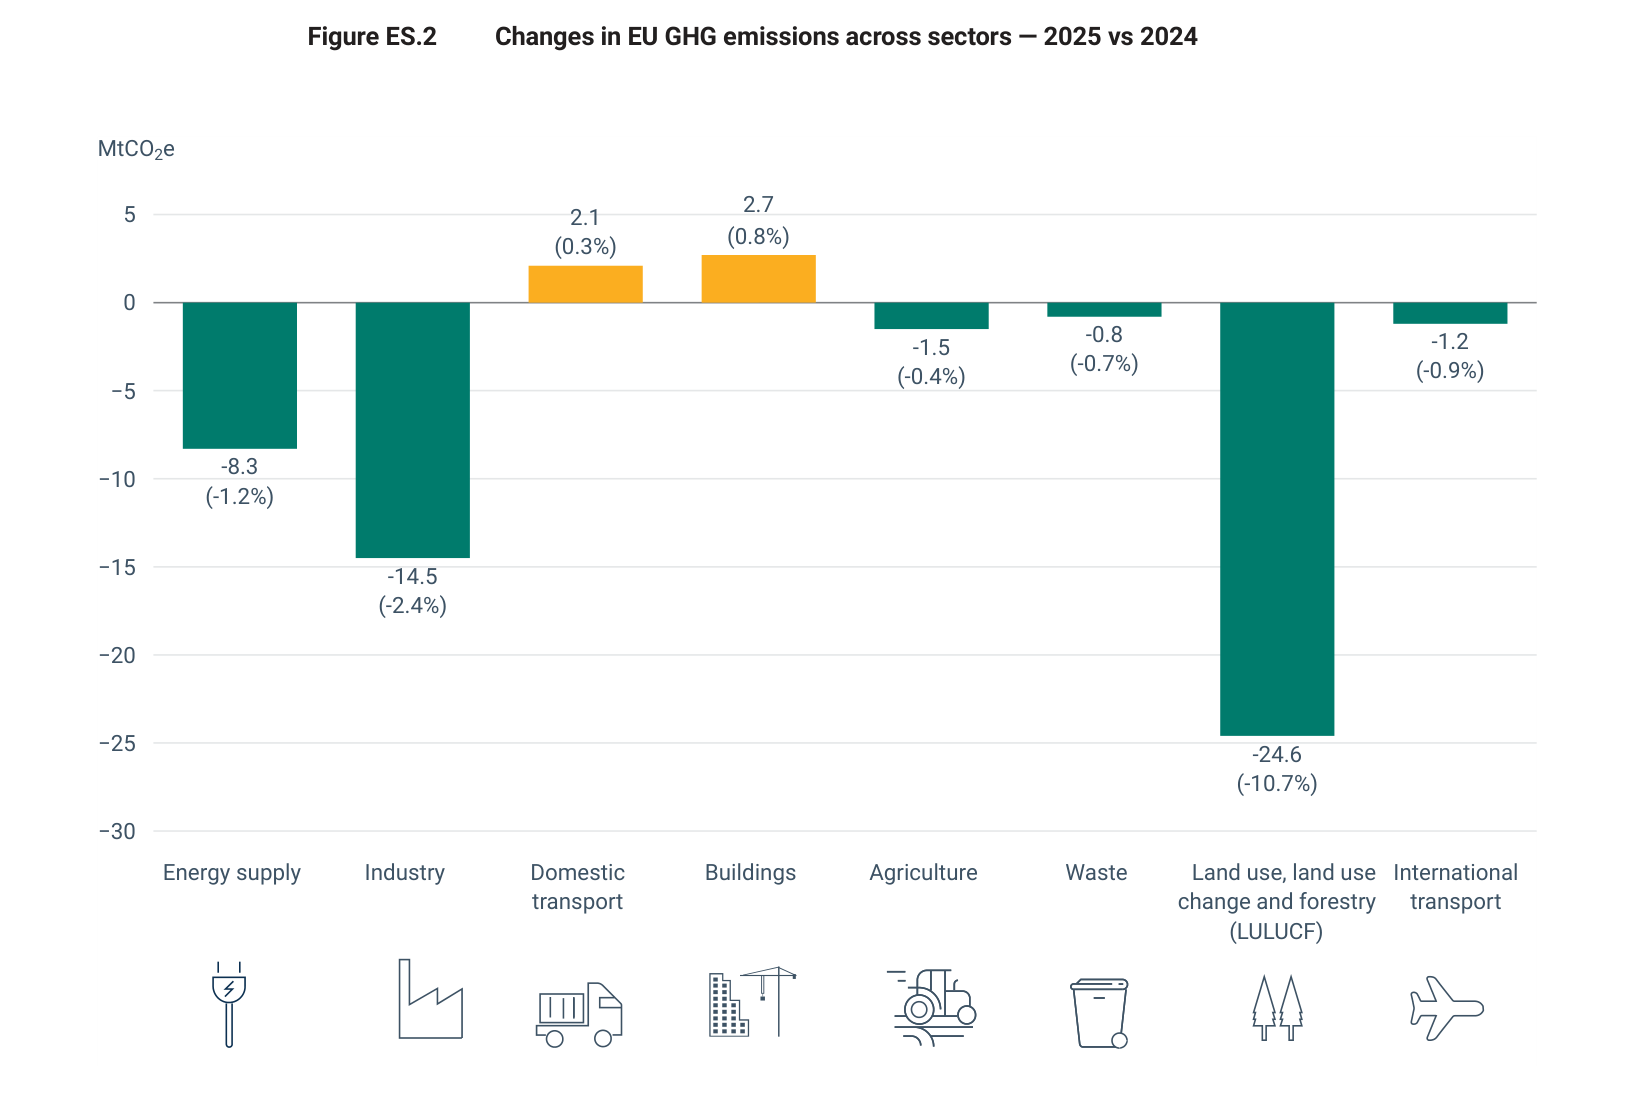
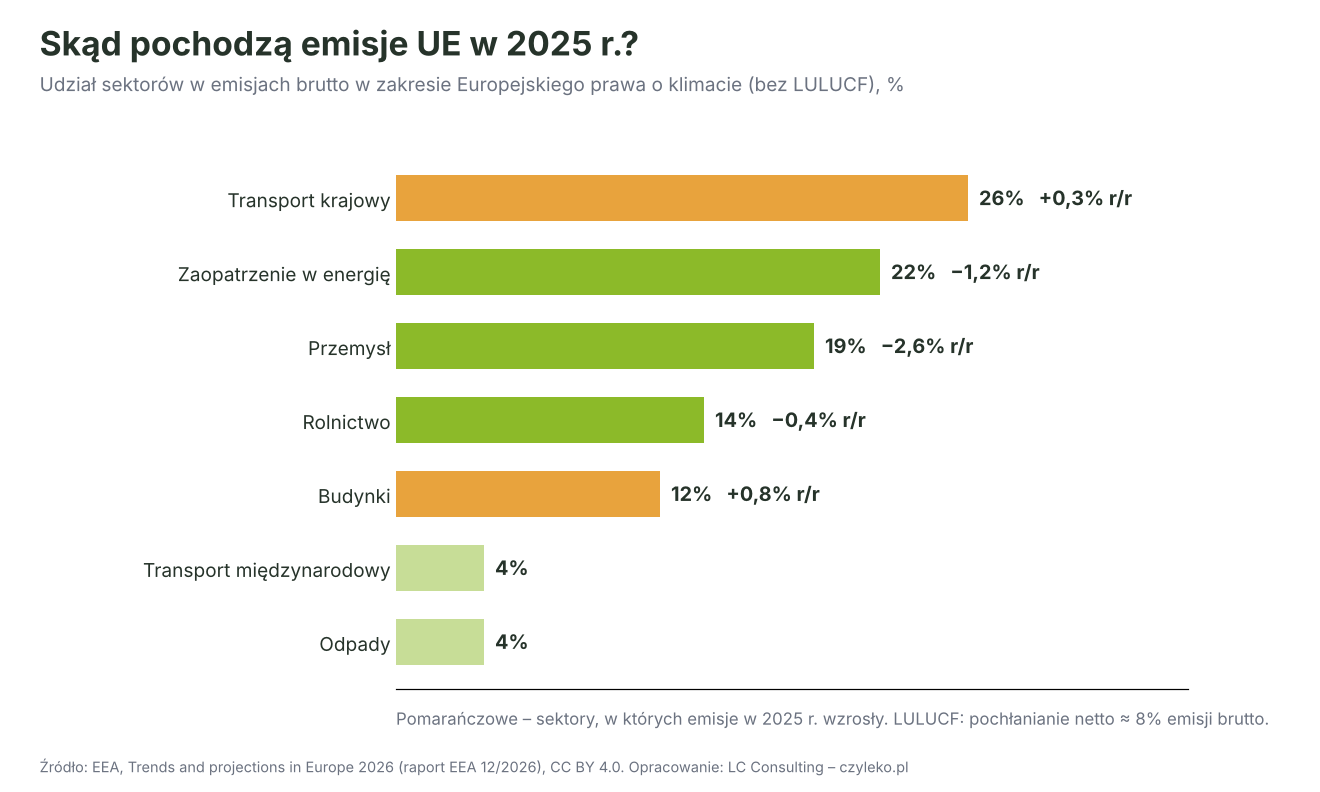
Jednocześnie emisje z transportu krajowego wzrosły o 0,3%, a z budynków o 0,8%. Emisje z rolnictwa spadły zaledwie o 0,4%. To właśnie te sektory – objęte rozporządzeniem ESR (Effort Sharing Regulation) – są dziś głównym problemem.
Transport – największy emitent
Transport krajowy odpowiadał w 2025 r. za 26% emisji (bez LULUCF). Emisje z tego sektora osiągnęły szczyt w 2007 r. i dziś są tylko o 5,1% niższe niż w 2005 r. Wciąż przekraczają poziom z 1990 r. Transport drogowy generuje około 95% emisji z transportu krajowego.
Na szczęście jest też dobra wiadomość. Udział samochodów elektrycznych (BEV i PHEV) w nowych rejestracjach wzrósł z 21% w 2024 r. do 27% w 2025 r. Raport przytacza ciekawy przykład Holandii. Po wprowadzeniu stref zeroemisyjnych dla transportu towarowego udział elektrycznych dostawczaków w sprzedaży wzrósł z 10% do 90% w ciągu roku.
Energetyka – lider zmian
Emisje z zaopatrzenia w energię były w 2025 r. o 54% niższe niż w 2005 r. Kluczowa była zmiana miksu wytwórczego. W 2005 r. paliwa stałe dawały około 30% energii elektrycznej, a OZE 14%. W 2024 r. było to odpowiednio około 23% i ponad 46%.
Mimo to sektor ten musi nadal redukować emisje o około 7% rocznie (45 mln t CO₂e/rok), aby utrzymać się na orientacyjnej ścieżce Komisji Europejskiej.
Przemysł, rolnictwo i budynki
Przemysł odpowiada za 19% emisji i jest o 39% poniżej poziomu z 2005 r. EEA zwraca uwagę na ograniczony postęp w dekarbonizacji procesów w najbardziej emisyjnych branżach, takich jak stal i cement.
Z kolei rolnictwo (14% emisji) jest tylko o 9,3% poniżej poziomu z 2005 r. Według prognoz WAM do 2030 r. spadek wyniesie 17%, podczas gdy ścieżka KE wymaga około 3% redukcji rocznie.
Natomiast budynki (12% emisji) są o 37% poniżej poziomu z 2005 r. Wzrost w 2025 r. wynikał częściowo z chłodniejszej zimy. Aby wrócić na ścieżkę, potrzebna jest redukcja o około 9% rocznie. Kluczowe będą termomodernizacja i niskoemisyjne źródła ciepła.
ETS, ESR i LULUCF – trzy filary, trzy prędkości
Unijna architektura klimatyczna opiera się na trzech instrumentach. Każdy z nich radzi sobie zupełnie inaczej.
EU ETS1 – system działa
Emisje z sektorów objętych EU ETS1 spadły między 2005 a 2025 r. prawie o połowę. W instalacjach stacjonarnych spadek wyniósł 52%. W transporcie morskim emisje spadły o 16%, ale w lotnictwie wzrosły o 17%. Średnia cena uprawnienia (EUA) wyniosła w 2025 r. 73 euro.
Ponadto od 2028 r. ma ruszyć odrębny system EU ETS2. Obejmie spalanie paliw w transporcie drogowym, budynkach i mniejszych instalacjach przemysłowych. W 2025 r. transport drogowy odpowiadał za 61% emisji objętych przyszłym ETS2, budynki za 28%, a energetyka i przemysł za 11%.
ESR – potrzebne dziesięciokrotne przyspieszenie
Emisje objęte rozporządzeniem ESR (transport, budynki, rolnictwo, odpady, mały przemysł) stanowiły w 2025 r. 64% emisji brutto UE. Od 2005 r. spadły tylko o 21%, a cel na 2030 r. to −40%.
Tymczasem w latach 2020–2025 redukcja wyniosła łącznie 49 mln t CO₂e, czyli 9,7 mln t rocznie. Do 2030 r. potrzeba 484 mln t CO₂e, czyli 97 mln t rocznie. To dziesięciokrotne przyspieszenie.
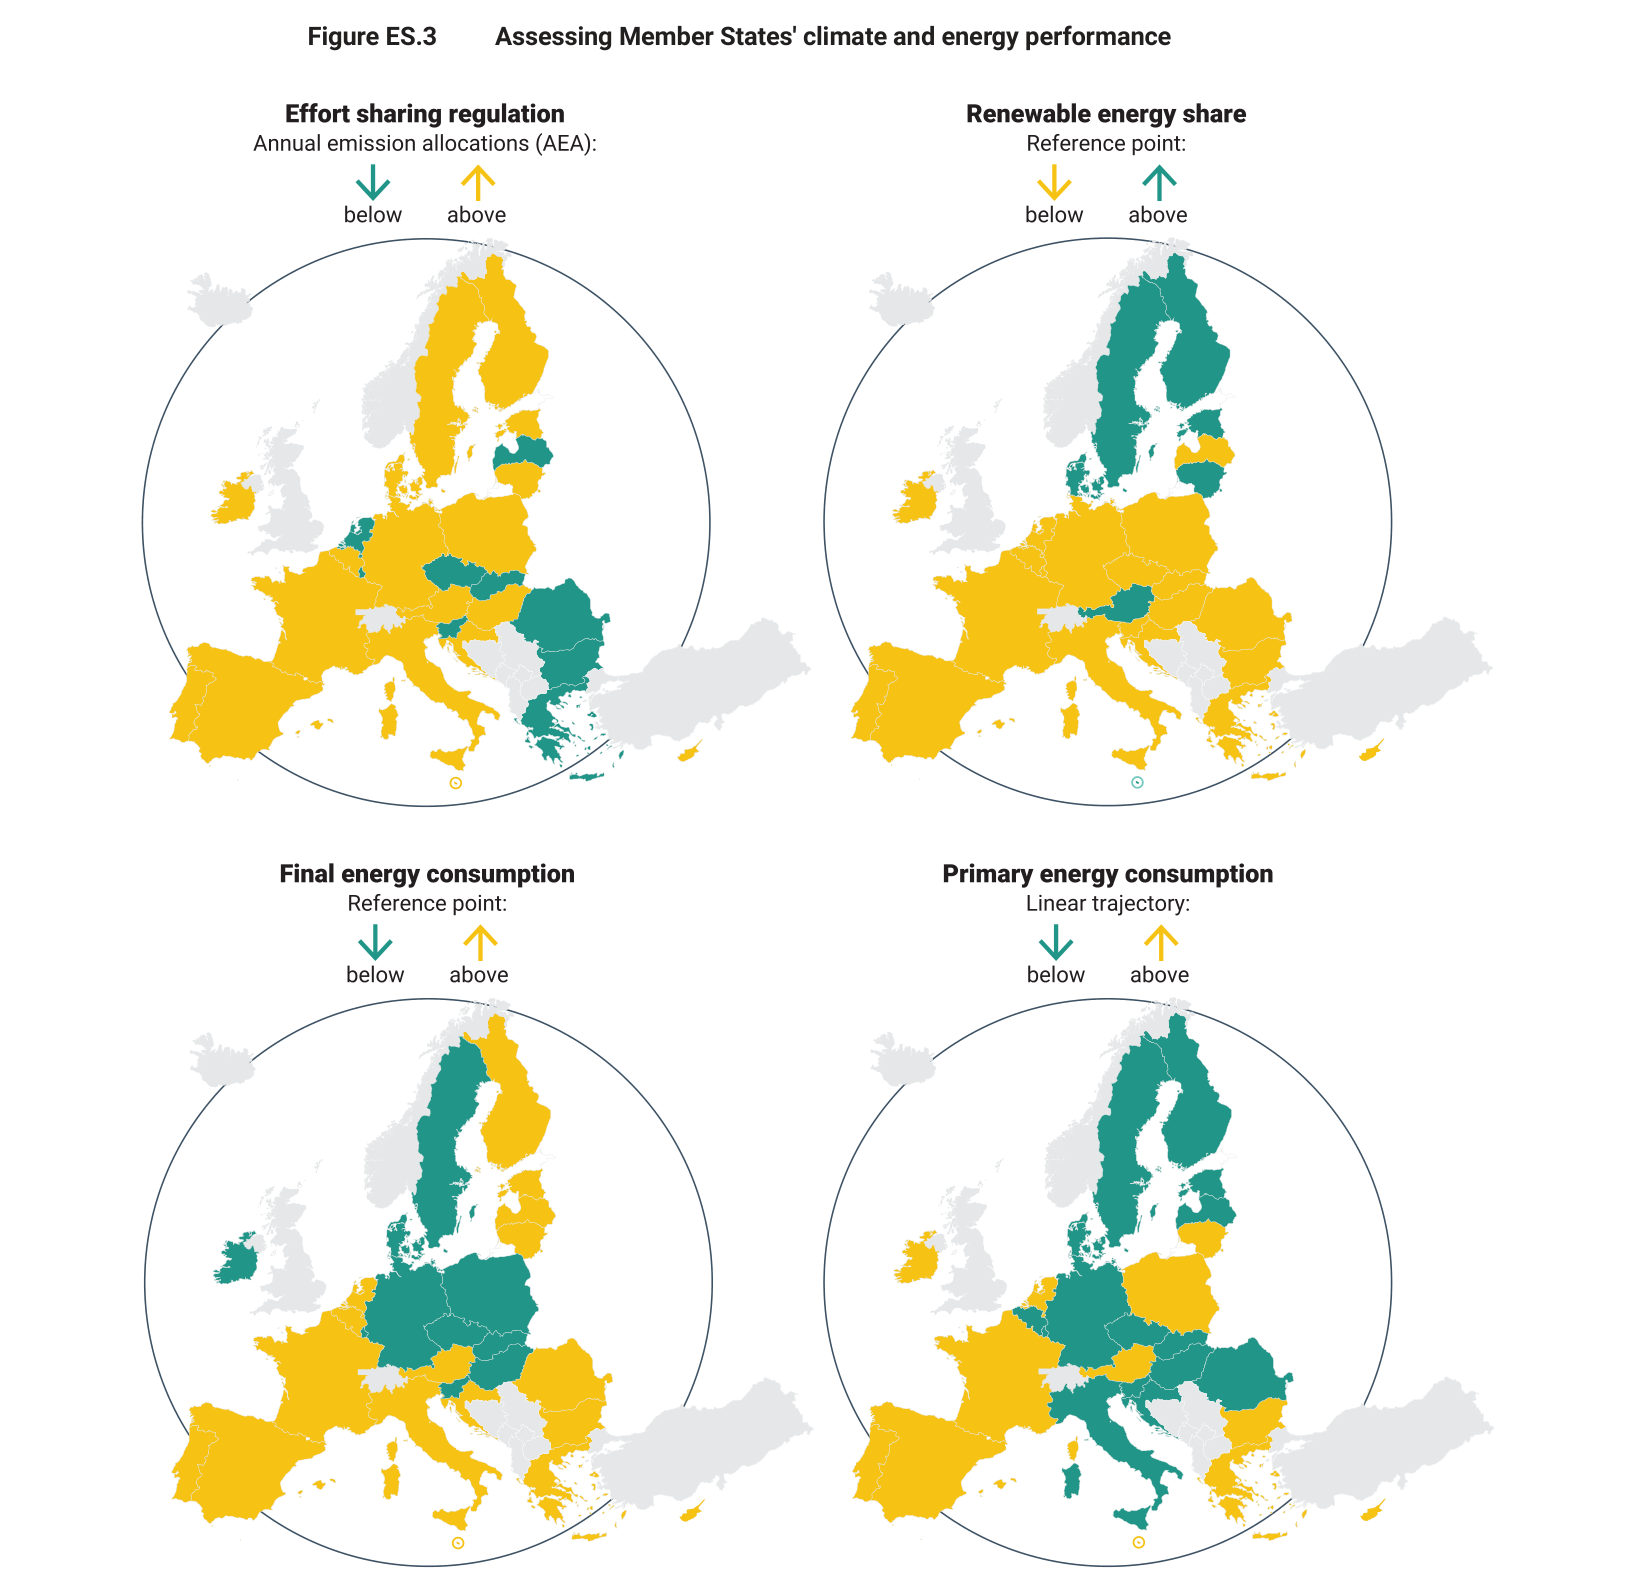
Według wstępnych szacunków za 2025 r. kilkanaście państw przekroczyło swoje roczne limity emisji (AEA) przed zastosowaniem mechanizmów elastyczności. EEA wymienia wśród nich również Polskę. Ostateczna ocena zgodności nastąpi dopiero po przeglądzie danych w 2027 r.
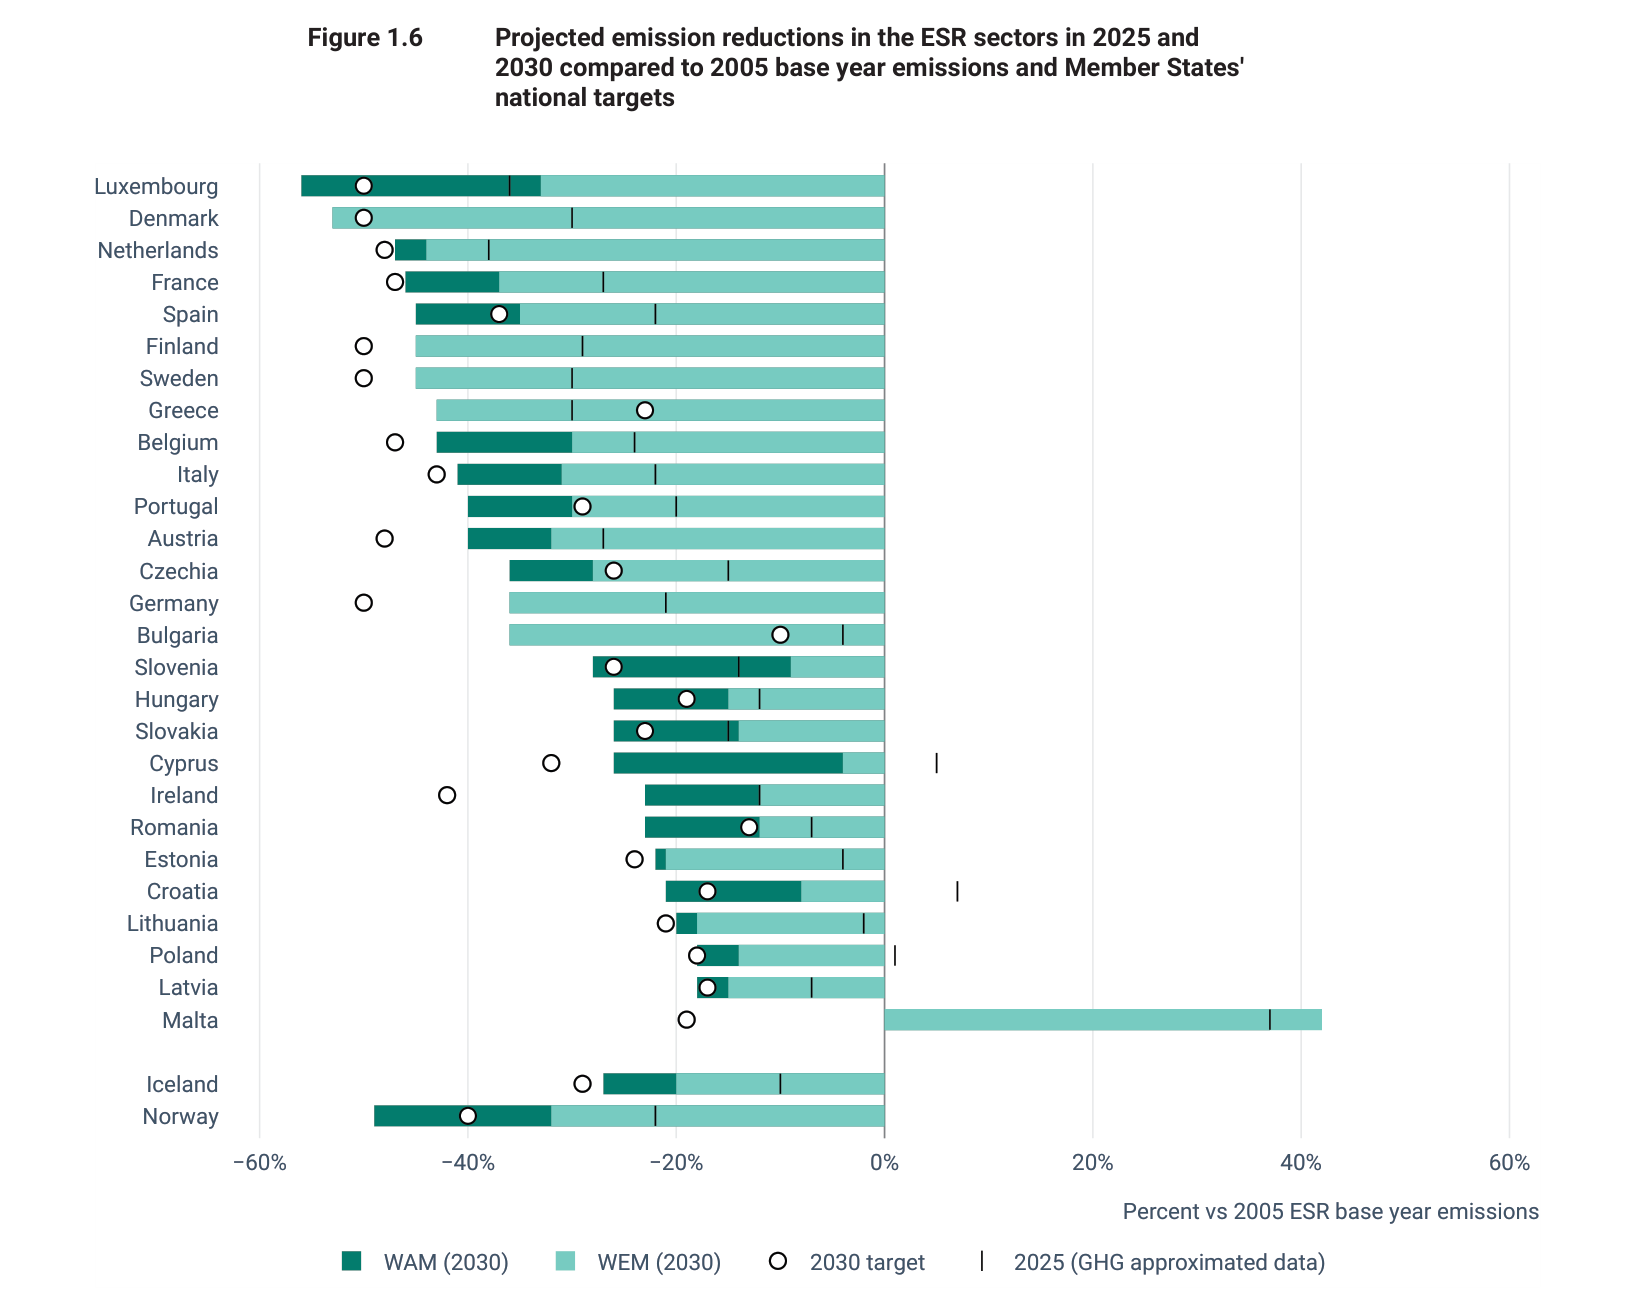
Co ciekawe, jedynym państwem, które już osiągnęło swój cel ESR na 2030 r., jest Grecja. Polska, według prognoz uwzględniających dodatkowe działania, należy do 14 państw, które spodziewają się zmieścić w limicie na 2030 r.
Odnawialne źródła energii – 26% i daleka droga do 42,5%
Według szacunków udział OZE w końcowym zużyciu energii brutto w UE wyniósł w 2025 r. około 26% (dokładnie 26,3%). W 2005 r. było to 10,2%. Do celu 42,5% wciąż jednak daleko.
Co więcej, suma krajowych deklaracji z KPEiK daje w 2030 r. tylko około 41%. To 1,5 punktu procentowego poniżej celu wiążącego i 4 punkty poniżej celu aspiracyjnego. Aby zdążyć, roczny przyrost udziału OZE musiałby być ponad trzykrotnie szybszy niż w latach 2020–2025.
Trzy prędkości OZE: prąd, ciepło, transport
Niestety rozwój OZE jest bardzo nierówny. W 2025 r. odnawialne źródła dostarczyły około 50% energii elektrycznej, 27% ciepła i chłodu oraz tylko 12% energii w transporcie.
Ponadto wskaźnik elektryfikacji, czyli udział energii elektrycznej w końcowym zużyciu energii, od dekady stoi w miejscu na poziomie około 23%. Mamy coraz czystszy prąd, ale nie przenosimy go wystarczająco szybko do budynków i transportu.
Dlaczego tak się dzieje? EEA wskazuje tu na ważny czynnik ekonomiczny: relację ceny energii elektrycznej do ceny gazu. W Szwecji ten wskaźnik wynosił 1,3, a pompy ciepła miały 94% udziału w rynku urządzeń grzewczych. W Irlandii wskaźnik wynosił 2,7, a udział pomp ciepła tylko 29%.
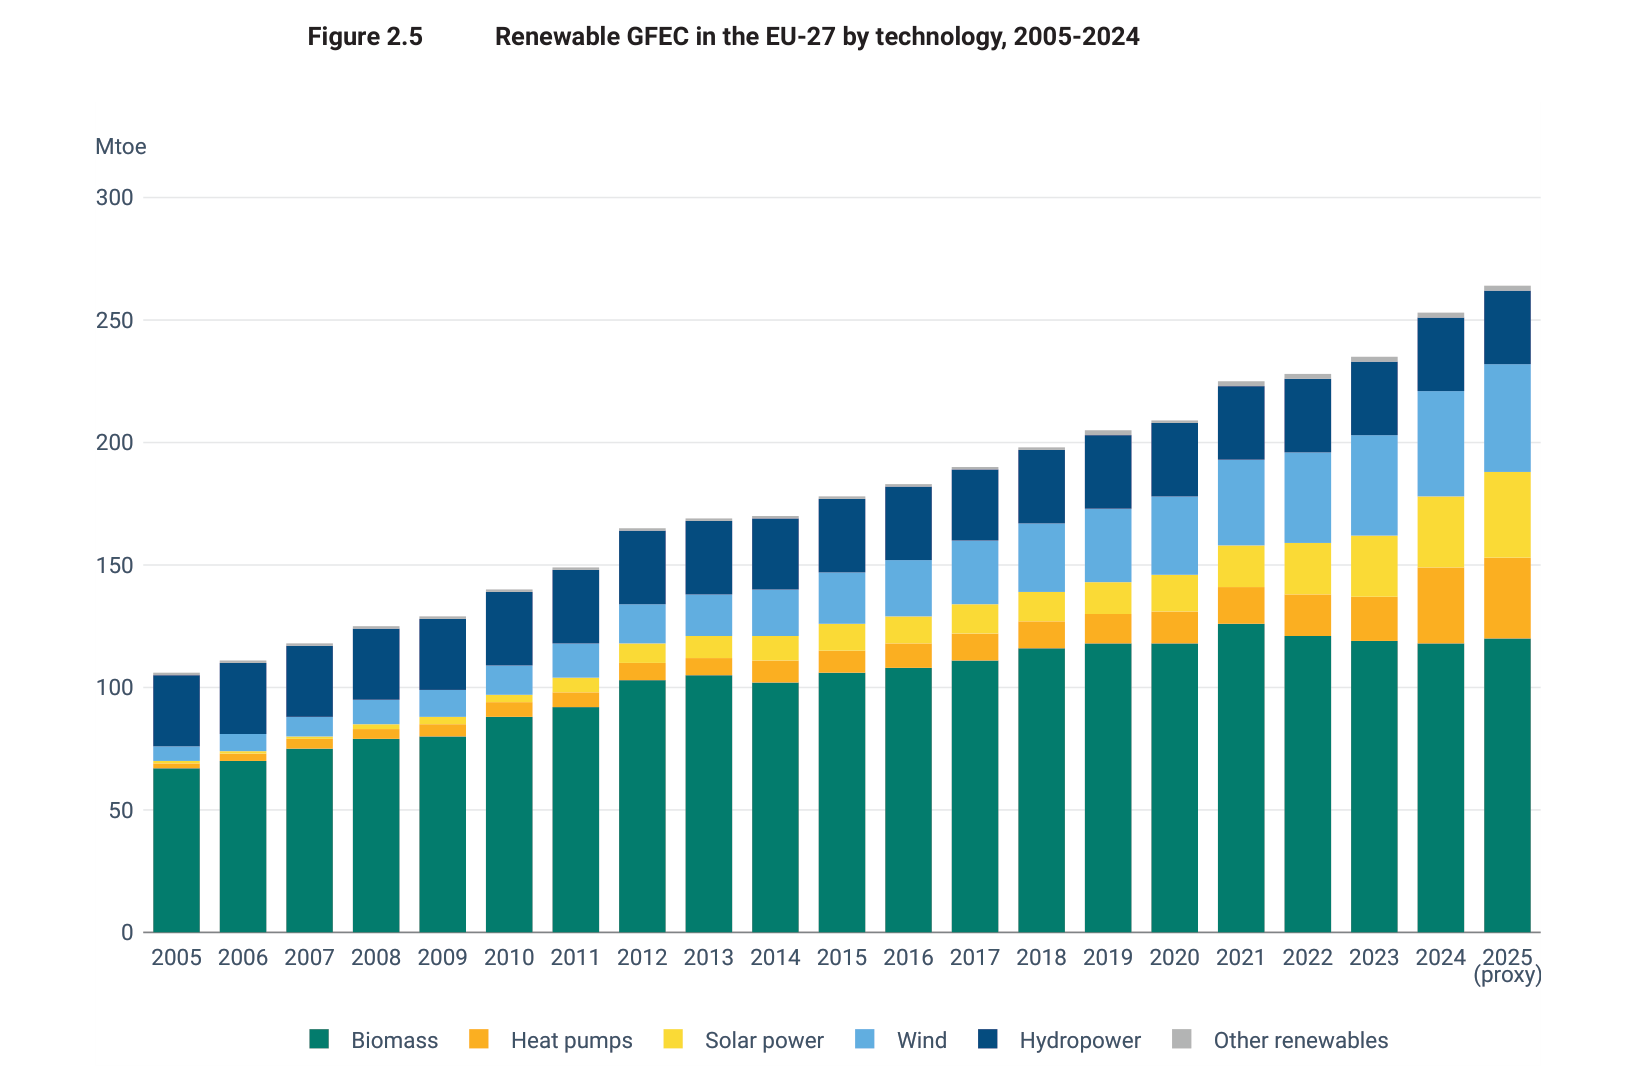
Dla porównania, w latach 2005–2024 energia ze słońca wzrosła 39-krotnie, z pomp ciepła 13-krotnie, a z wiatru siedmiokrotnie. Biomasa wciąż dominuje, ale jej udział w OZE spadł z 64% do 46%. Wiatr dostarcza już 17% energii odnawialnej, słońce 13%, a pompy ciepła i hydroenergetyka po 12%.
OZE jako bufor bezpieczeństwa energetycznego
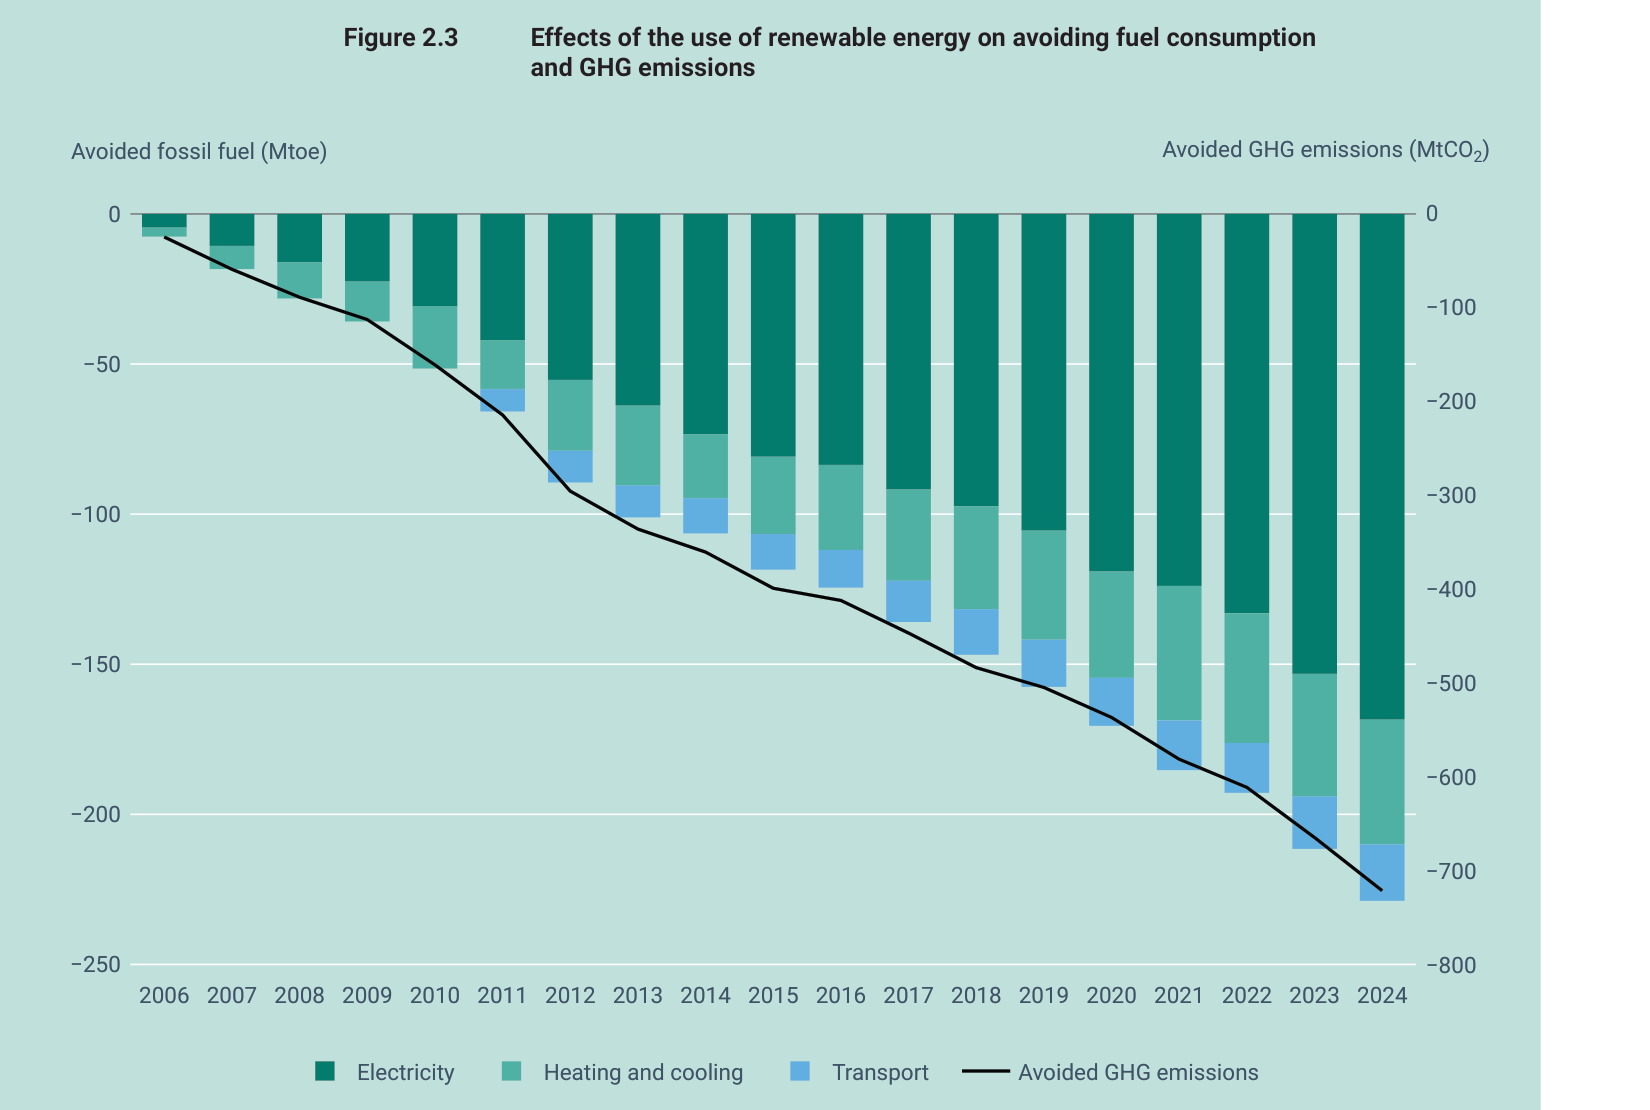
W 2024 r. wykorzystanie OZE pozwoliło uniknąć zużycia 229 Mtoe paliw kopalnych i emisji 721 mln t CO₂. Bez OZE emisje z instalacji stacjonarnych objętych ETS mogłyby być wyższe o około połowę.
Co więcej, według analizy EEA przywołanej w raporcie OZE obniżyły hurtowy rachunek za energię elektryczną w UE o 29 mld euro w okresie od początku 2026 r. do połowy kwietnia 2026 r.
Rok 2025 – susza hydrologiczna i słabszy wiatr
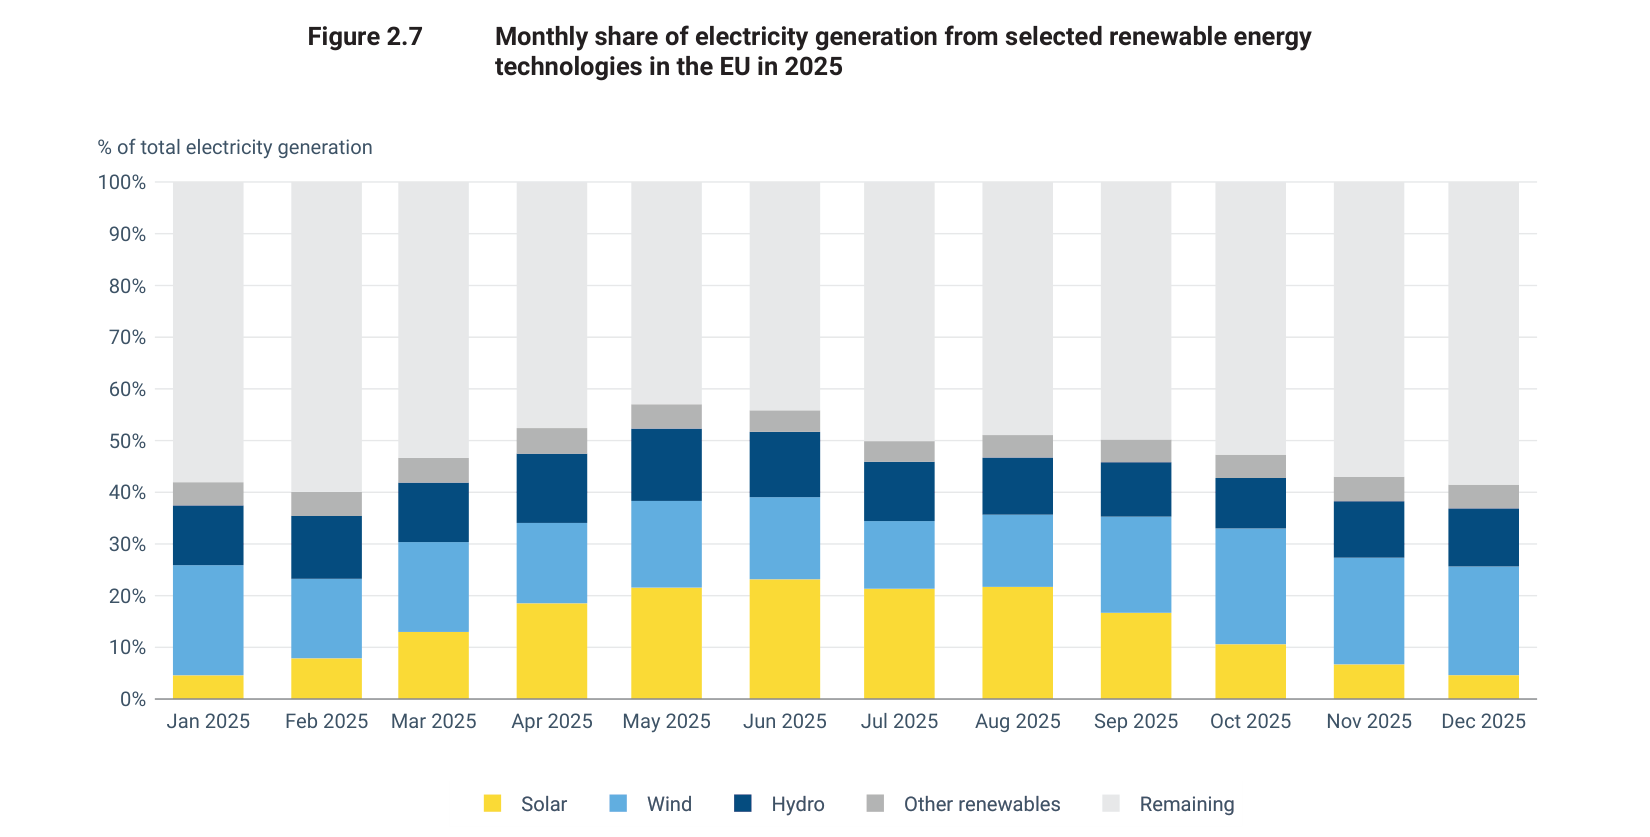
Raport ciekawie opisuje warunki pogodowe 2025 r. W pierwszym półroczu słabsze wiatry obniżyły produkcję energii z wiatru o 12 TWh. Susza hydrologiczna zmniejszyła produkcję w elektrowniach wodnych o 43 TWh (−12%).
Na szczęście straty te w dużej mierze zrekompensowała fotowoltaika, która dzięki wysokiemu nasłonecznieniu wyprodukowała o 59 TWh więcej (+19%). Lukę w godzinach bez słońca i wiatru wypełnił jednak gaz (+33 TWh). To dobry argument za rozwojem magazynów energii i elastyczności systemu.
Z tego względu, z perspektywy osoby przygotowującej dokumentację dla magazynów energii to istotny kontekst. Raport wprost wskazuje, że inwestycje w sieci, magazynowanie i elastyczność popytu są potrzebne do integracji rosnącej produkcji z OZE. Więcej o procedurze dla takich inwestycji pisałem we wpisie Magazyn energii a decyzja środowiskowa.
Efektywność energetyczna – zużycie znów rośnie
Końcowe zużycie energii w UE wyniosło w 2025 r. około 906 Mtoe, a pierwotne około 1204 Mtoe. Oba wskaźniki wzrosły (odpowiednio o 0,6% i 0,8%) w porównaniu z 2024 r.
Aby osiągnąć cel 763 Mtoe, końcowe zużycie energii musiałoby spadać o około 29 Mtoe rocznie w latach 2026–2030. W okresie 2020–2025 spadało średnio o 10 Mtoe rocznie.
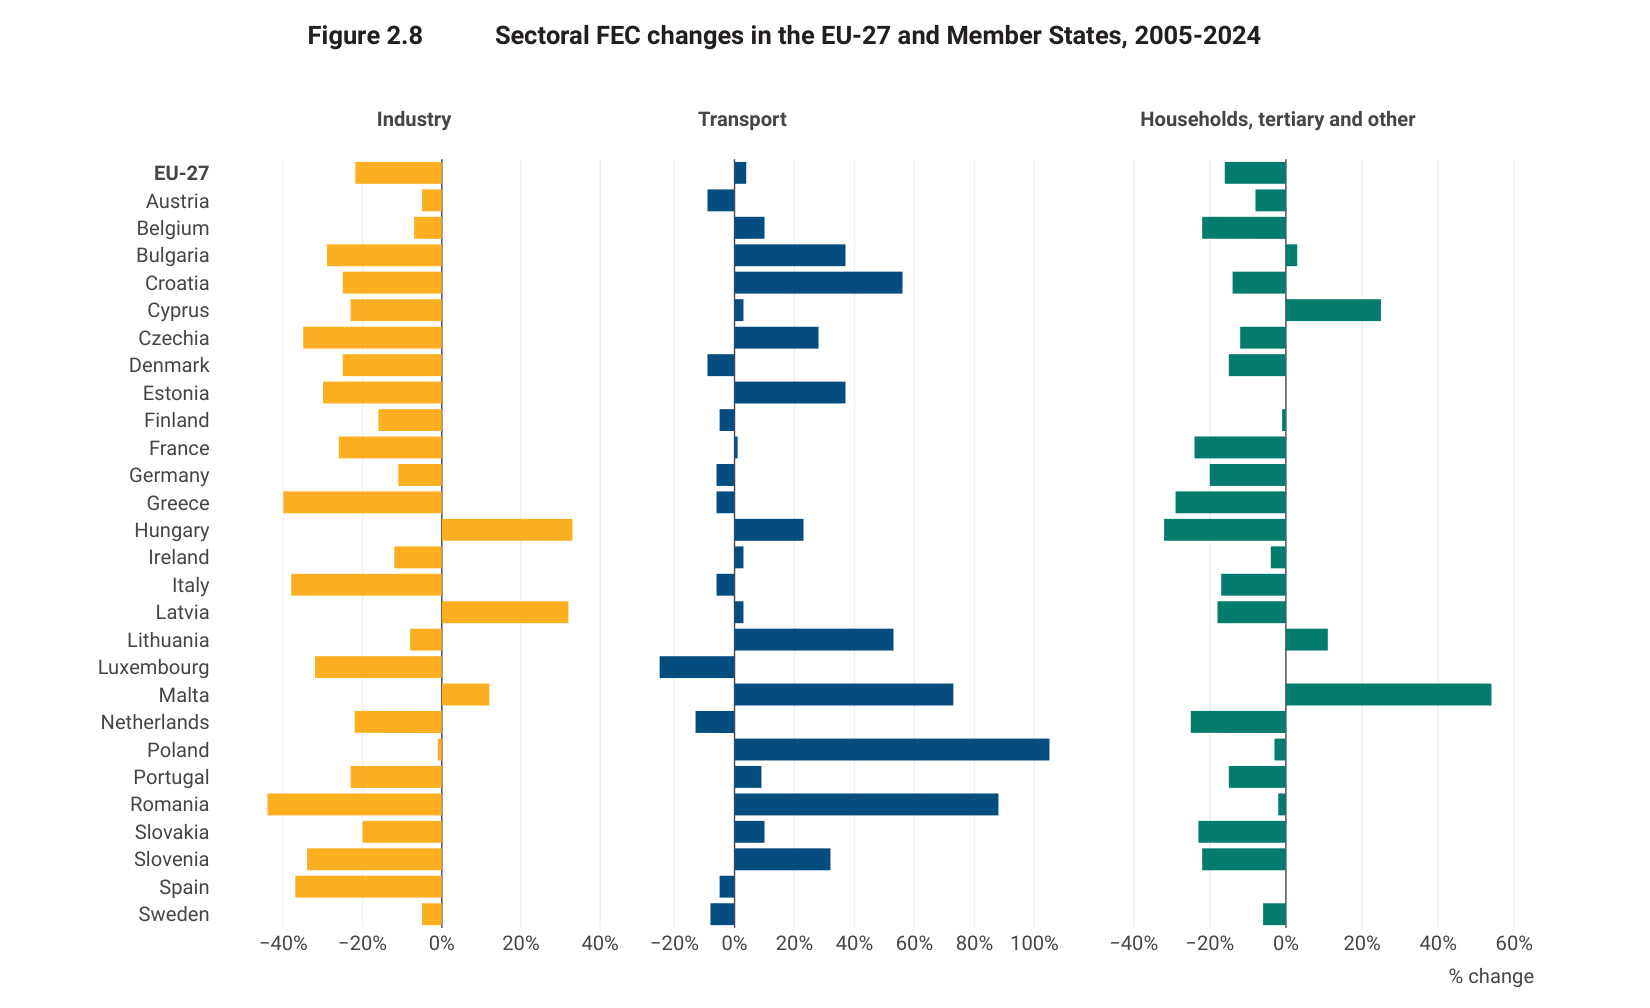
Problemem jest przede wszystkim transport. To jedyny duży sektor, w którym zużycie energii w 2025 r. było wyższe niż w 2005 r. Jego udział w końcowym zużyciu energii wzrósł z 31% do 36%. Budynki (gospodarstwa domowe, usługi i pozostałe) odpowiadają za około 40% zużycia.
Warto zwrócić uwagę na jedno zdanie z raportu. Modelowe ścieżki do 2040 i 2050 r. mogą nie uwzględniać nowego zapotrzebowania na energię ze strony sztucznej inteligencji i centrów danych. To temat, który dobrze znam z praktyki – o procedurze środowiskowej dla takich obiektów pisałem w artykule o decyzji środowiskowej dla data center.
Pochłanianie CO₂ przez lasy i grunty – słabnący sojusznik
Dla mnie, jako przyrodnika, to najciekawsza część raportu. Sektor LULUCF jest jedynym, który w UE zapewnia znaczące pochłanianie netto dwutlenku węgla.
W 2025 r. pochłanianie netto wyniosło według wstępnych danych −256 mln t CO₂e. To o 11% więcej niż w 2024 r. i równowartość około 8% emisji brutto z pozostałych sektorów. Do celu na 2030 r. wciąż brakuje jednak 67 mln t CO₂e.
Dlaczego lasy pochłaniają mniej?
Niestety długoterminowy trend jest niekorzystny. W latach 2015–2024 średnie pochłanianie netto było o 31% mniejsze niż w poprzedniej dekadzie. EEA wskazuje trzy powiązane przyczyny:
- starzenie się drzewostanów posadzonych masowo po II wojnie światowej – dojrzałe lasy magazynują dużo węgla, ale ich roczny przyrost maleje,
- wzrost pozyskania drewna, w tym cięć sanitarnych po klęskach żywiołowych, przy rosnącym udziale biomasy spalanej na cele energetyczne,
- skutki zmian klimatu: susze, pożary, wiatrołomy i gradacje owadów.
Z kolei grunty orne i tereny zabudowane pozostają głównymi źródłami emisji w LULUCF. Przyczyną są m.in. odwodnione gleby organiczne oraz przekształcanie gruntów rolnych, łąk i lasów pod zabudowę.
Właśnie ten ostatni wątek ma bezpośrednie przełożenie na praktykę ocen oddziaływania. Każda inwestycja zajmująca grunty leśne, trwałe użytki zielone czy torfowiska „konsumuje” część krajowego pochłaniania CO₂.
Polska wśród państw najdalej od celu LULUCF
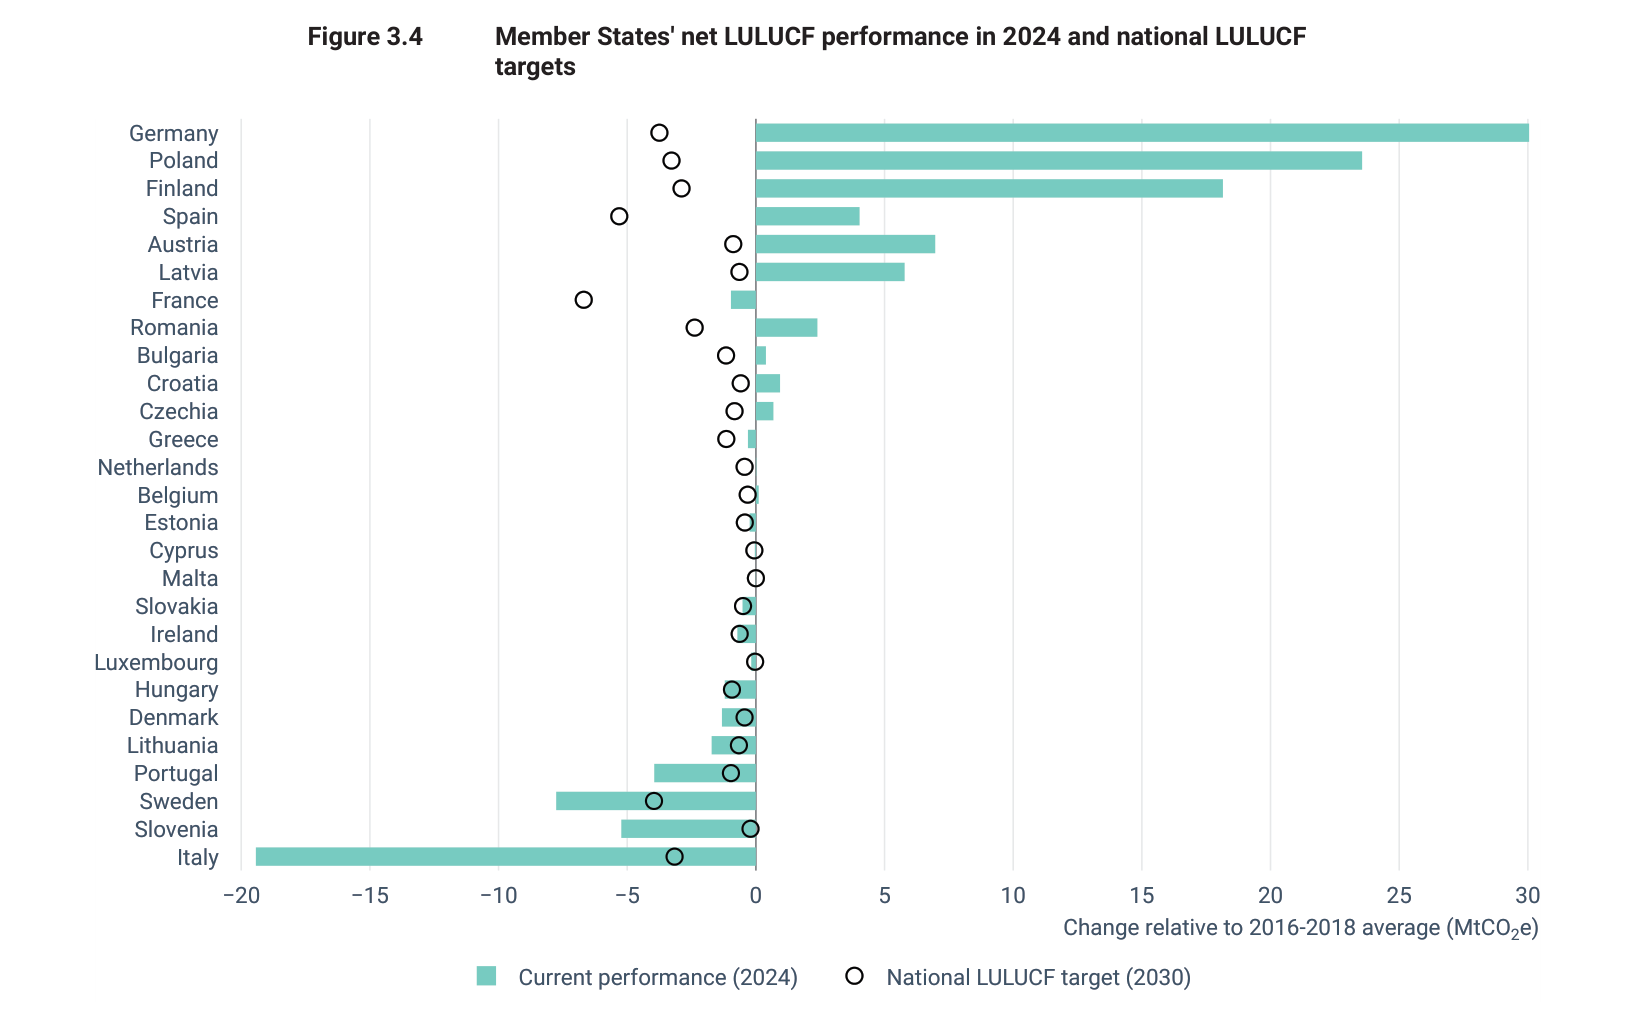
Polska znalazła się w raporcie w niechlubnym gronie. Sześć państw najbardziej oddalonych od krajowych celów LULUCF na 2030 r. to kolejno: Niemcy, Polska, Finlandia, Hiszpania, Austria i Łotwa. Łącznie brakuje im 105 mln t CO₂e.
Ponadto Polska należy – obok Finlandii i Austrii – do państw, które w największym stopniu przyczyniły się do spadku unijnego pochłaniania netto między 2005 a 2025 r. Te trzy kraje odpowiadają łącznie za 94 mln t CO₂e ze 127 mln t CO₂e spadku.
Na szczęście EEA wskazuje również rozwiązania: lepsze gospodarowanie lasami i gruntami ornymi, rolnictwo węglowe, agroleśnictwo i ponowne nawadnianie torfowisk. Raport podaje przykład duńskiego Zielonego Porozumienia Trójstronnego z 2024 r. Zakłada ono ponowne nawodnienie 140 tys. ha gleb organicznych do 2030 r. i założenie 250 tys. ha nowych lasów do 2045 r.
Polska w raporcie EEA – co mówią liczby?
Raport nie zawiera wprawdzie osobnego rozdziału o Polsce, ale nasz kraj pojawia się w wielu zestawieniach. Zebrałem najważniejsze informacje w jednym miejscu.
Polska w liczbach – OZE, energia, emisje
Przede wszystkim warto zwrócić uwagę na następujące dane dotyczące Polski:
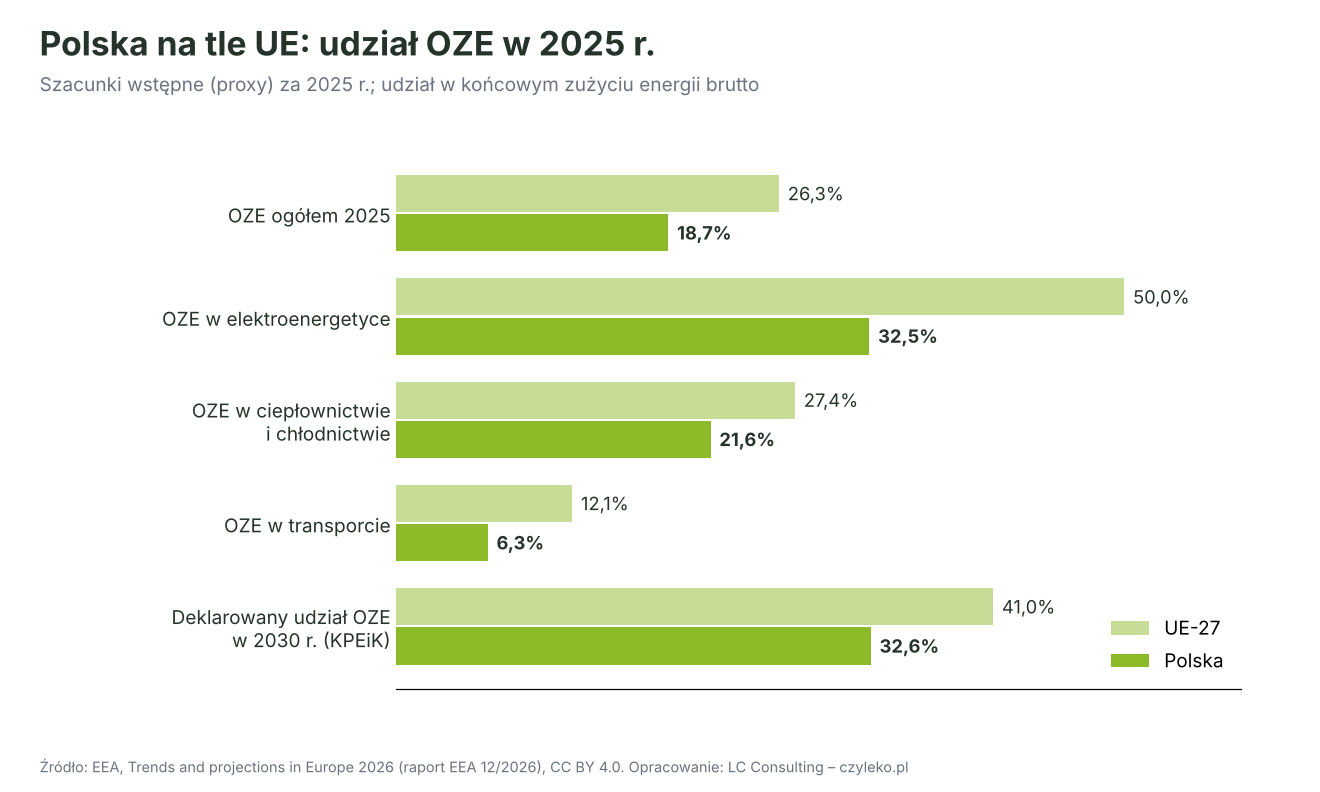
- udział OZE w końcowym zużyciu energii brutto wzrósł z 17,8% w 2024 r. do szacunkowo 18,7% w 2025 r., wobec 26,3% średnio w UE; do krajowego wkładu na 2030 r. (32,6%) brakuje 14 punktów procentowych,
- w 2025 r. OZE dostarczyły w Polsce około 32,5% energii elektrycznej (UE: 50%), 21,6% ciepła i chłodu (UE: 27,4%) oraz 6,3% energii w transporcie (UE: 12,1%),
- końcowe zużycie energii w Polsce było w 2024 r. o 21% wyższe niż w 2005 r. – to drugi najwyższy wzrost w UE po Malcie,
- Polska odnotowała największy procentowy wzrost zużycia energii w transporcie w latach 2005–2024 spośród wszystkich państw członkowskich,
- emisje w sektorach przyszłego systemu ETS2 (transport drogowy, budynki, mały przemysł) wzrosły w Polsce od 2005 r. o około 9%,
- według wstępnych szacunków Polska nie zmieściła się w rocznym limicie emisji ESR za 2025 r. (przed zastosowaniem elastyczności),
- liczba stopniodni grzania wzrosła w 2025 r. w Polsce o 13% – najwięcej spośród pięciu najludniejszych państw UE,
- Polska należy do państw najbardziej oddalonych od celu LULUCF na 2030 r.
Na co uważać, interpretując dane dla Polski
Trzeba jednak pamiętać o jednym zastrzeżeniu. Dane dla Polski dotyczące KPEiK opierają się na ocenie Komisji Europejskiej z 2025 r. Polska przekazała ostateczną aktualizację planu w czerwcu 2026 r., ale jej ocena nie była jeszcze dostępna w chwili przygotowania raportu.
Jeśli interesują Cię dane krajowe, polecam także mój wcześniejszy wpis o raporcie GUS „Ochrona środowiska 2025” oraz analizę Polityki energetycznej Polski do 2040 r.
Skąd wzięła się dotychczasowa redukcja emisji?
Raport rozkłada redukcję emisji z lat 1990–2024 na czynniki. Wynik jest jednoznaczny. Około trzech czwartych spadku emisji wynika z ograniczenia spalania paliw kopalnych.
Największy udział ma przy tym węgiel. W 1990 r. odpowiadał za jedną trzecią emisji UE, a w 2024 r. już tylko za 14%. Roczne emisje ze spalania węgla spadły o 1,1 mld t CO₂e, co odpowiada mniej więcej całym rocznym emisjom Japonii. Węgiel „dał” ponad 23 punkty procentowe z łącznej redukcji o 38%.
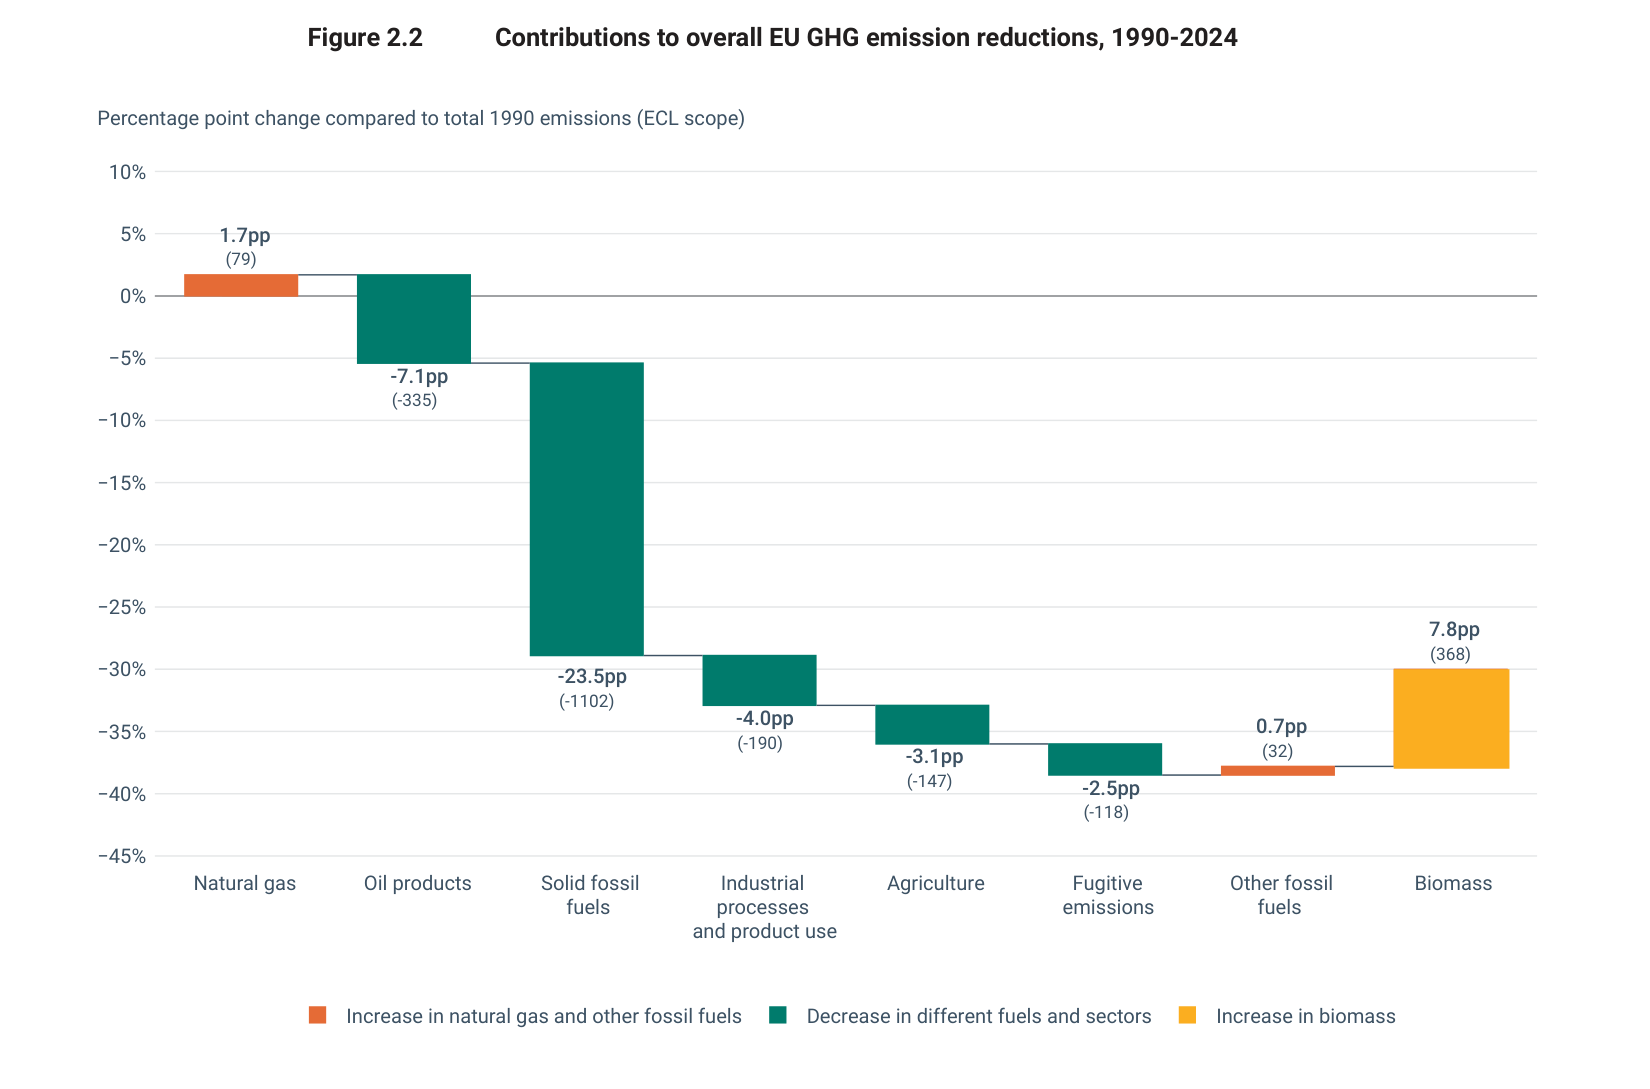
Emisje ze spalania produktów ropopochodnych spadły o około 335 mln t CO₂e, a emisje niezorganizowane (m.in. metan z górnictwa) o 118 mln t CO₂e. Część tych efektów zniwelował wzrost zużycia gazu ziemnego (+79 mln t CO₂e).
Osobny wątek dotyczy natomiast biomasy. Zgodnie z wytycznymi IPCC emisje CO₂ z jej spalania nie są wliczane do sektora energii, bo węgiel jest rozliczany w LULUCF. Przy słabnącym pochłanianiu przez lasy ta konwencja rachunkowa nabiera jednak realnego znaczenia.
Co raport EEA oznacza dla inwestorów i dokumentacji środowiskowej?
Oczywiście raport EEA nie jest dokumentem prawnym. Nie tworzy obowiązków dla inwestorów. Mimo to jest ważnym źródłem kontekstu, który coraz częściej pojawia się w procedurach środowiskowych.
Ustawa ooś w art. 66 ust. 1 wymaga, aby raport o oddziaływaniu przedsięwzięcia na środowisko obejmował m.in. oddziaływanie na klimat, w tym emisje gazów cieplarnianych, a także ryzyko związane ze zmianami klimatu i odporność przedsięwzięcia na te zmiany. Dobrym punktem wyjścia jest poradnik GDOŚ „Łagodzenie zmian klimatu i adaptacja do nich w ocenie oddziaływania na środowisko”.
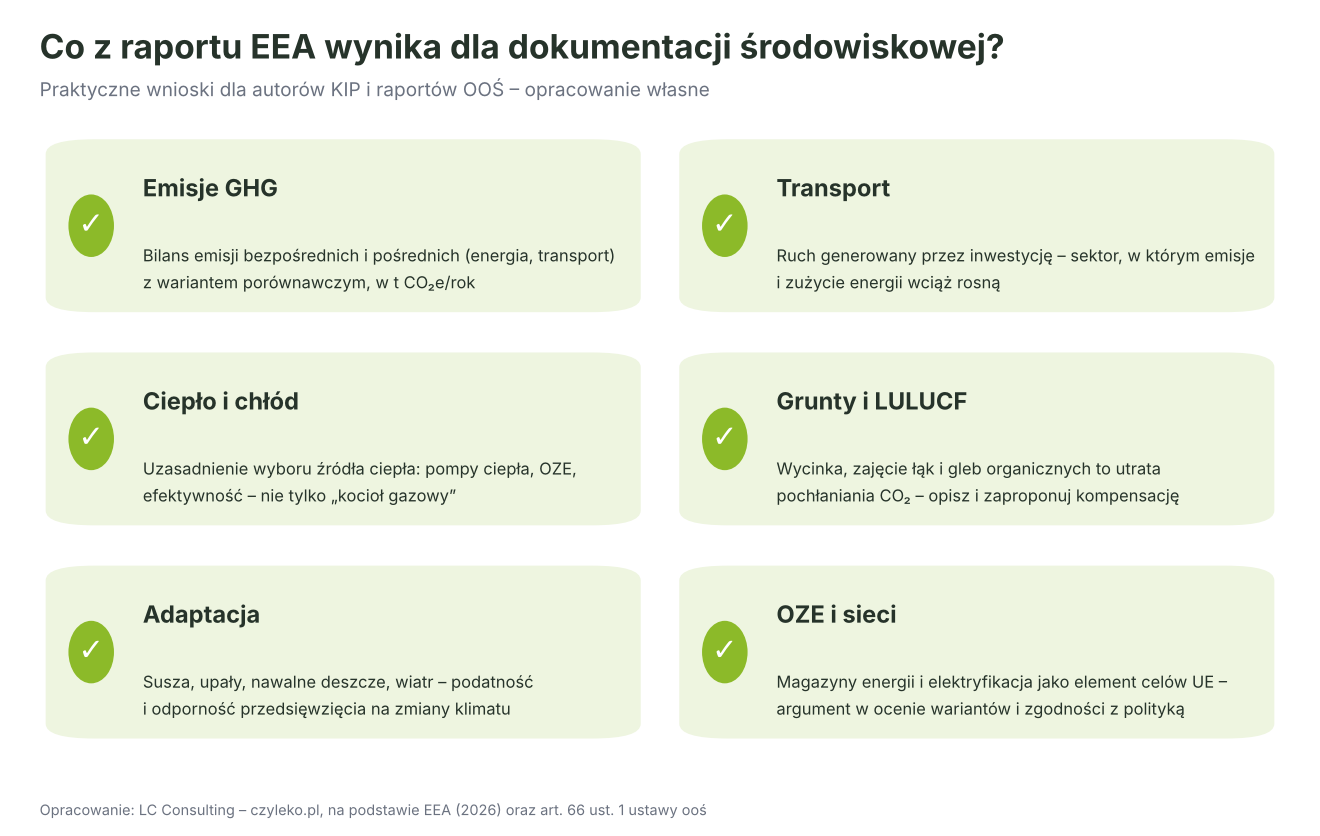
Sześć zagadnień, które warto ująć w KIP i raporcie OOŚ
Z mojej praktyki wynika zatem kilka rzeczy, które warto uwzględniać w dokumentacji:
- bilans emisji GHG – rzetelne oszacowanie emisji z eksploatacji (energia, ciepło, transport) w t CO₂e/rok, porównane z wariantem alternatywnym; dane EEA pozwalają osadzić wynik w kontekście krajowym i unijnym,
- transport generowany przez inwestycję – to sektor, w którym emisje wciąż rosną, więc ruch pojazdów warto opisywać nie tylko pod kątem hałasu i jakości powietrza,
- źródło ciepła – wybór pompy ciepła, OZE lub sieci ciepłowniczej zamiast kotła gazowego warto uzasadnić także w kontekście celów ESR i ETS2,
- zajęcie gruntów – wycinka drzew, likwidacja trwałych użytków zielonych i odwodnienie gleb organicznych oznaczają utratę pochłaniania CO₂; to dobry moment na zaproponowanie kompensacji, np. nasadzeń,
- adaptacja do zmian klimatu – susze, fale upałów, nawalne opady i silny wiatr powinny być analizowane jako zagrożenia dla samego przedsięwzięcia, a nie tylko jako tło klimatyczne,
- OZE i magazyny energii – w ocenie wariantów można rzeczowo wykazać, że projekt wpisuje się w potrzeby systemu wskazane przez EEA: elastyczność, magazynowanie i elektryfikację.
OZE a pozostałe oddziaływania
Z kolei w przypadku farm fotowoltaicznych i wiatrowych dane z raportu dobrze uzasadniają pozytywne oddziaływanie na klimat. Trzeba jednak pamiętać, że korzyść klimatyczna nie „znosi” innych oddziaływań. Organy nadal szczegółowo badają wpływ na przyrodę, krajobraz czy wody. Pisałem o tym m.in. w artykułach o inwestycjach na obszarach Natura 2000 i ocenie wodnoprawnej.
Poza tym warto śledzić zmiany prawa krajowego. Projektowana nowelizacja ustawy ooś, którą omawiałem we wpisie o projekcie UD224, może zmienić sposób prowadzenia ocen. Kwestie adaptacji opisuję szerzej w tekście „Czy zabraknie nam wody?”.
Wnioski i perspektywa po 2030 r.
EEA kończy raport pięcioma przesłaniami. Pozwolę sobie je streścić po swojemu.
Po pierwsze, postęp jest realny, ale ostatnio zwolnił. Cel na 2030 r. jest w zasięgu tylko pod warunkiem szybkiego przyjęcia i wdrożenia zaplanowanych działań.
Po drugie, transformacja energetyczna musi przyspieszyć. Czysta energia elektryczna musi szybciej trafiać do budynków, transportu i przemysłu. Bez sieci, magazynów i elastyczności popytu to się nie uda.
Po trzecie, naturalny pochłaniacz węgla trzeba chronić i wzmacniać. Działania powinny jednocześnie służyć bioróżnorodności, gospodarce wodnej i jakości gleb. EEA podkreśla przy tym, że pochłanianie przez ekosystemy jest odwracalne i nie może zastąpić głębokiej redukcji emisji.
Po czwarte, państwa sąsiedzkie, w tym strony Wspólnoty Energetycznej, coraz bardziej zbliżają się do unijnych ram, choć ich sytuacja jest bardzo zróżnicowana.
Po piąte, obecne prognozy po 2030 r. nie są zgodne z celem na 2040 r. ani z neutralnością klimatyczną w 2050 r. Luka będzie się zamykać dopiero w miarę przyjmowania nowych ram polityki klimatycznej.
Podsumowując, dla mnie najważniejsze przesłanie jest takie: ciężar transformacji przesuwa się z dużych elektrowni na gospodarstwa domowe, małe firmy, transport i sposób użytkowania gruntów. W efekcie kwestie klimatyczne będą coraz częściej obecne w zwykłych, codziennych postępowaniach środowiskowych – od osiedla mieszkaniowego po magazyn energii.
Źródło i pełna treść raportu
Wszystkie wykresy oznaczone jako „Rys.” pochodzą z raportu Europejskiej Agencji Środowiska i zostały wykorzystane na licencji Creative Commons Uznanie autorstwa 4.0 (CC BY 4.0). Infografiki zostały opracowane przez LC Consulting na podstawie danych z raportu. Fotografia z okładki raportu: © Hüseyin Karahan, Environment&Me 2025/EEA.
Źródło: European Environment Agency (2026), Trends and projections in Europe 2026, EEA Report 12/2026, Publications Office of the European Union, Luxembourg, ISBN 978-92-9480-794-6, doi:10.2800/7752783.
Pełny raport oraz interaktywne wersje wykresów znajdziesz na stronie EEA: Trends and projections in Europe 2026 – European Environment Agency.
Jeśli przygotowujesz inwestycję i chcesz rzetelnie opisać jej wpływ na klimat w karcie informacyjnej przedsięwzięcia lub raporcie OOŚ, skontaktuj się z LC Consulting.